日本では人口減少が進んでいます。
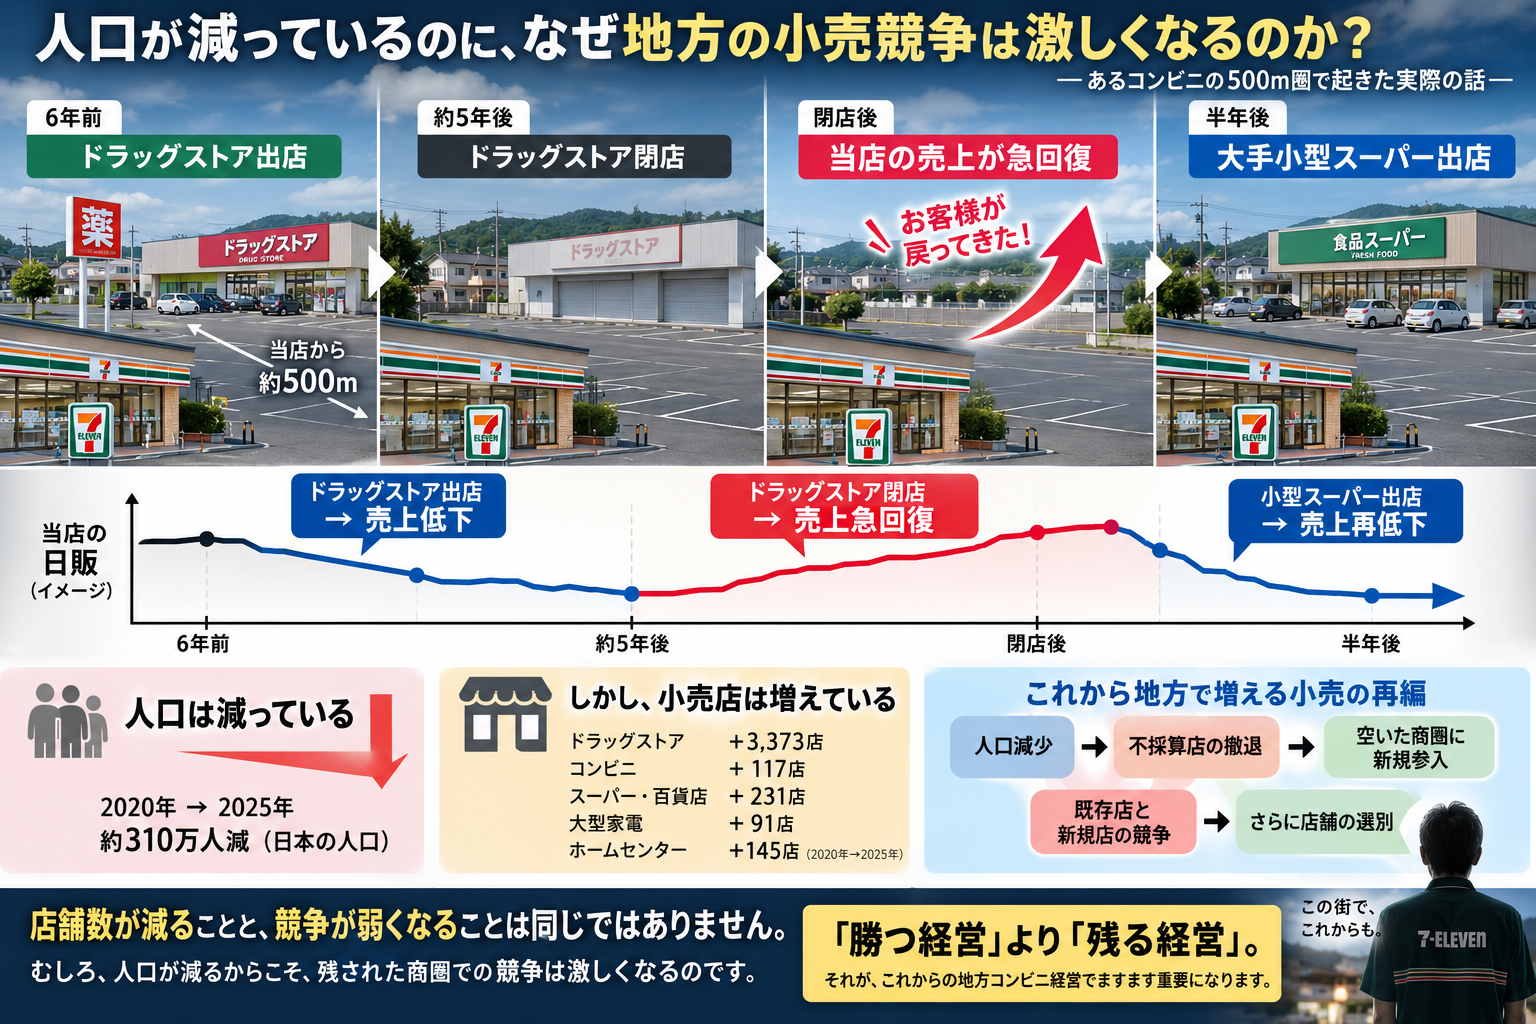
2020年から2025年にかけて、日本の人口は約310万人減少しました。
普通に考えれば、
人口が減る
↓
お客様が減る
↓
小売店が減る
↓
競争も弱くなる
と思うかもしれません。
しかし、実際の地方小売業を見ていると、そう単純ではありません。
人口が減っている一方で、残った店舗同士の競争は激しくなっています。
なぜでしょうか。
私は、その背景にあるのが、
「地方小売業の再編」
だと考えています。
人口が減っても、大手小売は出店する
まず、全国の主要小売業態の店舗数を見てみます。
2020年→2025年 主要小売業態の店舗数
| 業態 | 2020年 | 2025年 | 増減 |
|---|---|---|---|
| 百貨店+スーパー | 6,007 | 6,238 | +231 |
| コンビニ | 56,542 | 56,659 | +117 |
| 大型家電 | 2,566 | 2,657 | +91 |
| ドラッグストア | 17,000 | 20,373 | +3,373 |
| ホームセンター | 4,418 | 4,563 | +145 |
※経済産業省「商業動態統計」等を基にした集計。業態区分・集計方法により数字は異なります。
特に目立つのがドラッグストアです。
2020年から2025年にかけて、店舗数は大きく増えています。
つまり、
人口が減っている=小売店が一斉に撤退している
わけではありません。
人口が減っていても、
「この商圏ならまだ商売になる」
と判断すれば、大手企業は出店します。
大手企業は「店舗」ではなく「商圏」を選んでいる
現在の小売業で起きているのは、単純な店舗数の拡大競争ではありません。
企業は、
売れる場所には出店する。
一方で、
採算が合わなくなった店舗は閉店する。
そして、別の地域や別の業態へ資本を移していく。
つまり、
店舗を一律に増やすのではなく、商圏を選別している。
ということです。
市場全体が縮小する人口減少時代だからこそ、
限られたお客様をどの企業が獲得するのか
が重要になります。
では、実際に私の店舗では何が起きたのか?
ここからは、私自身の店舗の話です。
私の店舗から500m以内に、約6年前、大手ドラッグストアが出店しました。
コンビニにとっては、当然競合になります。
そのドラッグストアが営業している間、当店の売上は影響を受けました。
ところが約5年後、そのドラッグストアが閉店しました。
すると、
当店の売上が急に上がりました。
競合店に流れていたお客様が戻ってきたのだと思います。
ところが、半年後。
同じ場所に今度は、
大手小型スーパーが出店しました。
すると、
当店の売上は再び急に下がりました。
つまり当店では、
ドラッグストア出店
↓
売上低下
ドラッグストア閉店
↓
売上急回復
小型スーパー出店
↓
売上再低下
という動きが実際に起きています。
これは「地方小売業の再編」を象徴している
ここで重要なのは、
ドラッグストアが閉店したから、その商圏から小売需要がなくなったわけではない
ということです。
一つの企業が撤退した。
しかし、その半年後には別の大手企業が同じ場所に出店した。
つまり、
「前の企業には合わなかった」
ことと、
「その場所に商売の可能性がない」
ことは同じではありません。
業態を変えれば、商売の可能性がある。
そう考える企業が出てくることもあります。
実際の出店判断には、人口、世帯数、交通量、土地条件、競合状況、購買力など、さまざまな要素があります。
ただ、
一つの店舗が撤退しても、商圏そのものが消えるとは限らない。
これは、これからの地方小売業を考えるうえで重要なポイントだと思います。
当店はセブン-イレブンの平均日販を下回っている
そして、当店のケースでもう一つ重要なのが、
当店はセブン-イレブンの平均日販を下回っている店舗だということです。
もともと、商圏の中で圧倒的に強い店舗ではありません。
そのため、競合店ができたときの影響が大きくなります。
売上が減れば、
売上減少
↓
粗利益減少
↓
利益減少
となります。
一方で、人件費や家賃などは売上と同じ割合では減りません。
だから、平均日販を下回る店舗にとっては、
競合店の出店=単なる売上減少
ではありません。
「利益を残せるかどうか」の問題です。
逆に競合店が閉店すれば、売上が急に回復する。
この経験から私は、
地方では、一店舗の出店・閉店が既存店の経営を大きく左右することがある
と実感しています。
「売れている店」の近くには競合が来る可能性がある
ここには、少し皮肉な部分があります。
既存店にお客様が集まっていることは、
その商圏に需要がある
ことを示す一つの材料になり得るからです。
もちろん、企業が出店を決める理由はそれだけではありません。
しかし、
すでに人が集まっている店舗がある
ことは、商圏を見るうえで一つの判断材料になります。
そのため、
自店が頑張って売上を作る
↓
商圏に需要がある
↓
その商圏に新しい企業が参入する
ということも起こり得ます。
つまり、
自店が強いことが、競合企業にとっても「この商圏には需要がある」と判断する材料になる可能性がある。
これが、人口減少時代の小売競争の難しいところです。
一昔前、コンビニの競合はコンビニだった
私がコンビニ経営を始めた頃と比べても、競争環境は大きく変わりました。
以前は、
コンビニ vs コンビニ
という競争が中心でした。
しかし今は、
- ドラッグストア
- スーパー
- ディスカウントストア
- ホームセンター
- ネット通販
など、さまざまな業態がお客様の財布を取り合っています。
ドラッグストアは食品を扱う。
スーパーは小型化する。
ディスカウントストアも食品を強化する。
つまり、
業態の垣根が低くなっています。
「コンビニだからコンビニだけを見ていればいい」
という時代ではありません。
これから地方で増える「出店→撤退→再出店」
私は、これから地方のあちこちで、今回のような光景が増えていくと考えています。
人口が減ることで、市場全体は縮小します。
その一方で、大手企業はすべての店舗を維持するのではなく、採算の取れる商圏を選別します。
すると、
人口減少
↓
不採算店舗の撤退
↓
空いた商圏への新規参入
↓
既存店と新規店の競争
↓
さらに店舗の選別
という動きが起こります。
そして、その途中では、
ドラッグストアが撤退した場所にスーパーが入る。
あるいは、
スーパーが撤退した場所に別の小売業態が入る。
ということも起こり得ます。
つまり、
店舗数が減ることと、競争が弱くなることは同じではありません。
むしろ市場が縮小するからこそ、
限られたお客様をめぐる商圏争いは激しくなる。
これが、これからの地方小売業で増えていく可能性があると私は考えています。
大手企業は商圏を選べる
ここで、コンビニオーナーと大手企業の違いが出てきます。
大手企業は、
商圏を選ぶことができます。
採算が取れる場所なら出店する。
採算が合わなくなれば閉店する。
そして別の商圏へ資本を移す。
一方、コンビニは大手チェーンの看板を掲げていますが、店舗を経営しているのは個人オーナーです。
本部にとっては数多くある店舗の一つでも、
オーナーにとっては、その店舗が生活そのものです。
契約があります。
設備があります。
借入があります。
従業員がいます。
地域のお客様もいます。
簡単に、
「この商圏は厳しくなったから、別の場所へ移ります」
とはいきません。
大手企業は商圏を選ぶ。
個人オーナーは、与えられた商圏で店を残す。
ここには大きな違いがあります。
大資本に、自分の資本で対抗しない
では、大手スーパーやドラッグストアが出店したらどうするのか。
私は、
大資本に、自分の資本で対抗しない
ことが重要だと思っています。
大手企業と同じように、
「売場を大きくする」
「値下げする」
「人を増やす」
という方法だけで対抗すれば、資本力の差がそのまま経営負担になります。
だからこそ、
自店の損益分岐点を把握する。
そして、
自店の優位性を理解する。
ことが重要です。
最後に磨くのは「基本4原則」
競合店の出店を止めることはできません。
人口を増やすこともできません。
大手企業の出店戦略を変えることもできません。
それでも、自分の店でできることはあります。
私は、最後に重要になるのはコンビニの基本だと思っています。
① フレンドリーサービス
お客様に「この店に行きたい」と思ってもらえる接客。
② クリンリネス
清潔で、気持ちよく買い物ができる店。
③ 品揃え
地域のお客様が必要としている商品を揃える。
④ 鮮度管理
いつ来ても安心して買える状態をつくる。
これは単なる精神論ではありません。
大手企業と資本力で戦えない個人オーナーが、
自分の店でコントロールできる競争力
です。
人口減少時代は「勝つ経営」より「残る経営」
人口が減っています。
市場全体は縮小しています。
しかし、大手企業は撤退するだけではありません。
売れる商圏には出店する。
採算が合わなければ撤退する。
そして、その跡地には別の企業が入る。
私の店舗から500m以内でも、
ドラッグストアが出店し、約5年後に閉店。
その半年後には大手小型スーパーが出店しました。
そのたびに、当店の売上も大きく動きました。
そして当店は、セブン-イレブンの平均日販を下回っています。
だから競合店の出店は、
「売上が少し減る」
という話ではありません。
利益を残せるかどうかに直結する問題です。
これから人口減少がさらに進めば、地方ではこうした商圏の再編が増えていくと私は考えています。
一つの店舗が閉店しても、商圏が消えるとは限らない。
別の企業が入り、別の業態が競争を始める。
その中で、残った店舗同士が限られたお客様を取り合う。
だから、
人口が減ることと、競争が弱くなることは同じではありません。
むしろ、
人口が減るからこそ、残された商圏での競争は激しくなる。
だからこそ、これからの地方コンビニ経営で大切なのは、
「競合に勝つ」ことだけではありません。
「競合ができても、店を残す」こと。
人口を増やすことはできない。
競合店の出店を止めることもできない。
大手企業の資本力に勝つこともできない。
それでも、
自分の店を強くすることはできる。
これからの地方コンビニ経営では、
- 「地方小売業の再編」
- 2020年→2025年 主要小売業態の店舗数
- 店舗を一律に増やすのではなく、商圏を選別している。
- 当店の売上が急に上がりました。
- 大手小型スーパーが出店しました。
- 当店の売上は再び急に下がりました。
- ドラッグストアが閉店したから、その商圏から小売需要がなくなったわけではない
- 当店はセブン-イレブンの平均日販を下回っている店舗だということです。
- 「利益を残せるかどうか」の問題です。
- 自店が強いことが、競合企業にとっても「この商圏には需要がある」と判断する材料になる可能性がある。
- 業態の垣根が低くなっています。
- 店舗数が減ることと、競争が弱くなることは同じではありません。
- 限られたお客様をめぐる商圏争いは激しくなる。
- オーナーにとっては、その店舗が生活そのものです。
- 大手企業は商圏を選ぶ。
- 個人オーナーは、与えられた商圏で店を残す。
- 大資本に、自分の資本で対抗しない
- 自店の損益分岐点を把握する。
- 自店の優位性を理解する。
- ① フレンドリーサービス
- ② クリンリネス
- ③ 品揃え
- ④ 鮮度管理
- 自分の店でコントロールできる競争力
- 人口が減ることと、競争が弱くなることは同じではありません。
- 人口が減るからこそ、残された商圏での競争は激しくなる。
- 「競合ができても、店を残す」こと。
- 「勝つ経営」より「残る経営」。
「勝つ経営」より「残る経営」。
私は、これがますます重要になると考えています。
おすすめ記事
コメント