結論
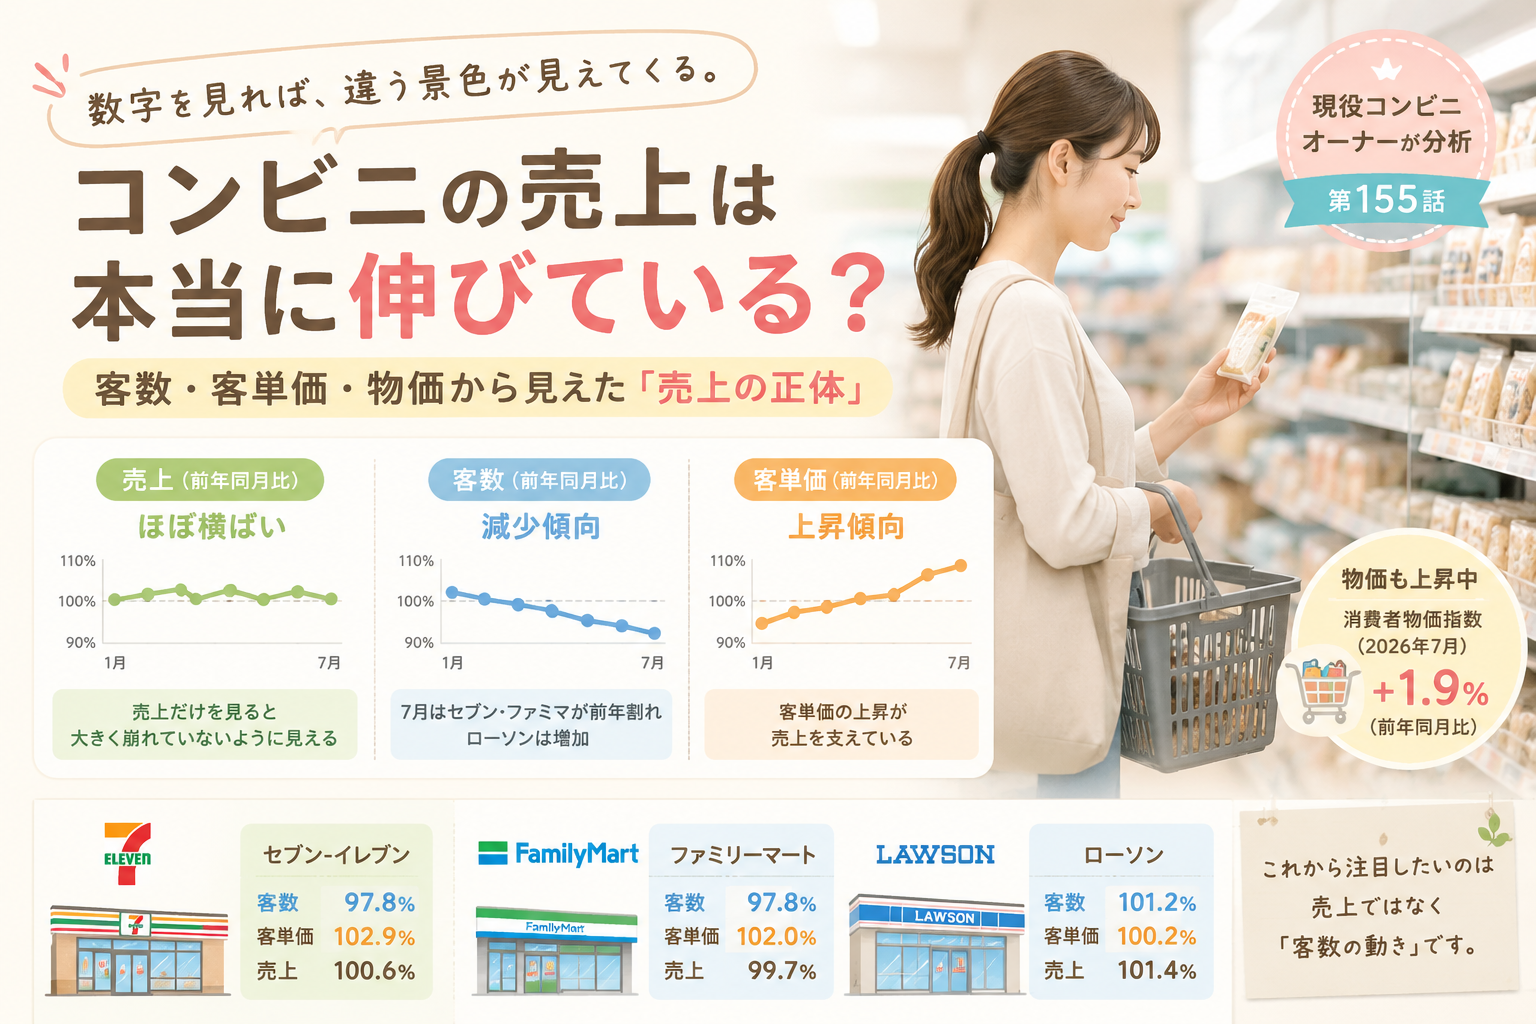
2026年1月から7月までの大手コンビニ3社を見ると、売上だけなら大きく崩れているようには見えません。
しかし、客数まで見ると話が変わってきます。
特に2026年7月は、
| 7月 | 売上 | 客数 | 客単価 |
|---|---|---|---|
| セブン | 100.6% | 97.8% | 102.9% |
| ファミマ | 99.7% | 97.8% | 102.0% |
| ローソン | 101.4% | 101.2% | 100.2% |
という結果でした。
セブンとファミリーマートは、客数が前年を下回る一方で、客単価を上げることで売上を支えていることが分かります。
一方、ローソンは客数が101.2%と前年を上回り、客数の増加が売上増加につながっています。
さらに7月の消費者物価指数は前年同月比+1.9%。
こうして数字を並べると、
「売上が前年並みだから好調」とは、単純に言えないのではないか。
という疑問が出てきます。
そして、私が現場でよく聞く、
「セブンは高いから行かない」
というお客様の声も、単なる印象として片付けていいのか。
今回の数字を見て、私は改めて考えさせられました。
2026年1月~7月、大手3社の売上動向
まずは既存店売上高を比較します。
| 月 | セブン | ファミマ | ローソン |
|---|---|---|---|
| 1月 | 101.6% | 101.6% | 104.5% |
| 2月 | 102.5% | 102.6% | 101.9% |
| 3月 | 103.7% | 100.6% | 103.3% |
| 4月 | 99.6% | 101.0% | 101.6% |
| 5月 | 102.7% | 101.2% | 103.5% |
| 6月 | 100.0% | 96.8% | 100.2% |
| 7月 | 100.6% | 99.7% | 101.4% |
1月から7月までを見ると、ローソンが比較的安定しています。
セブンは3月の103.7%をピークに、その後は伸びが鈍化。
ファミリーマートは6月に96.8%まで落ち込み、7月も99.7%となりました。
しかし、売上だけでは店舗の実態は分かりません。
売上を作っているのは「客数」なのか「客単価」なのか
コンビニの売上は基本的に、
客数 × 客単価
で決まります。
そこで客数を見てみます。
| 月 | セブン | ファミマ | ローソン |
|---|---|---|---|
| 1月 | 98.5% | 98.3% | 101.8% |
| 2月 | 99.3% | 98.6% | 98.5% |
| 3月 | 99.0% | 98.2% | 100.8% |
| 4月 | 97.5% | 98.0% | 101.1% |
| 5月 | 100.8% | 97.6% | 101.7% |
| 6月 | 96.5% | 96.3% | 97.6% |
| 7月 | 97.8% | 97.8% | 101.2% |
ここで大きな違いが見えてきます。
セブンは、1月から7月までで前年を上回ったのは5月だけ。
ファミリーマートは、7カ月連続で前年割れです。
一方、ローソンは6月を除くと、前年を上回る月が多くなっています。
つまり、
売上が同じように前年並みでも、その中身は全く違う
ということです。
7月のセブンは「客数減少」を「客単価上昇」で補っている
2026年7月のセブンは、
売上 100.6%
客数 97.8%
客単価 102.9%
でした。
前年と比べて、
客数は2.2%減少。
それでも客単価が2.9%上昇したことで、売上は0.6%増えています。
言い換えれば、
「来店するお客様は減っているが、1人のお客様が使う金額は増えている」
ということです。
もちろん、客数減少の原因が価格だけだと断定することはできません。
天候、競合店、商品政策、商圏環境など、様々な要因があります。
しかし、この数字は今後注目していく必要があると思います。
私が現場で聞く「セブンは高い」という声
ここからは、数字ではなく、私自身がコンビニ経営をしていて感じることです。
最近、
「セブンは高いから行かない」
という声を聞くことがあります。
もちろん、これは私の周囲で聞く個人的な感想です。
すべてのお客様がそう考えているわけではありません。
また、今回のデータだけで、
「セブンの商品が他社より高い」
と断定することもできません。
ただ、今回改めて数字を並べてみると、
客数が減少している
一方で、
客単価が上昇している
という事実があります。
だから私は、
「お客様が感じている『高い』という印象を、単なる思い込みとして片付けていいのだろうか」
と考えるようになりました。
物価上昇を考えると、さらに見方が変わる
2026年7月の全国消費者物価指数は、前年同月比+1.9%でした。
つまり、消費者が購入する商品・サービス全体の価格水準も上昇しています。
一方、7月の客単価は、
セブン +2.9%相当
ファミマ +2.0%相当
ローソン +0.2%相当
となっています。
ここから、
客単価上昇率-CPI
を計算すれば、物価上昇を考慮した客単価の変化を考える参考にはなります。
ただし、これは正確な「実質客単価」ではありません。
CPIはコンビニの商品だけを対象としているわけではなく、住宅、光熱費、サービスなども含むからです。
そのため、
「CPIを引けば実質客単価が分かる」
という単純な話ではありません。
それでも、
物価上昇を無視してコンビニ売上だけを見るのは危険
ということは言えるでしょう。
「近くて便利」というコンビニの強み
コンビニの最大の強みは何でしょうか。
私は、
「近くて便利」
ということだと思っています。
多少高くても、
近い。
すぐ買える。
欲しい商品がある。
いつでも利用できる。
だからコンビニを利用する。
これはコンビニが長年築いてきた大きな価値です。
しかし、もし価格差が大きくなって、
「便利だけど高いから行かない」
というお客様が増えているとしたら、少し考え方を変える必要があるのではないでしょうか。
「便利さ」で吸収できる価格差には限界がある
例えばスーパーより少し高い。
でも家から近い。
だからコンビニを利用する。
この関係なら成立します。
しかし、
「スーパーと比べてかなり高い」
と感じるようになれば、
「少し遠くてもスーパーに行こう」
という選択が生まれます。
ドラッグストアやネット通販など、選択肢も増えています。
つまり、
「近くて便利」という価値だけで、どこまで価格差を吸収できるのか。
ここが重要になってくるのではないでしょうか。
そして、オーナーには基本的に価格決定権がない
ここは加盟店オーナーとして、非常に難しいところです。
お客様から見れば、
「この店は高い」
となります。
しかし、加盟店オーナーが商品の価格を自由に決められるわけではありません。
本部の商品政策や価格政策の影響を受けながら、店舗を運営しています。
つまり、
「高いから少し値下げして、お客様を呼び戻そう」
という単純な対応ができません。
ここに、
お客様から見た店舗
と、
加盟店オーナーの立場
とのギャップがあります。
だからこそ、客数の動きを注視したい
売上が前年並みだから問題ない。
客単価が上がっているから好調。
私は、これだけでは判断できないと思っています。
これから注目したいのは、
客数が回復するのか。
客単価の上昇が続くのか。
物価上昇を超える客単価上昇が続くのか。
そして、
最終的に店舗利益がどうなるのか。
です。
特にセブンについては、
客数減少+客単価上昇
という動きが一時的なものなのか、それとも今後も続くのか。
ここを継続して見ていきたいと思います。
売上が維持できても、利益が維持できるとは限らない
さらに加盟店経営では、ここからが重要です。
仮に売上が前年並みだったとしても、
人件費が上昇する。
最低賃金が上昇する。
電気代などの経費が上昇する。
商品原価が上昇する。
となれば、利益はどうなるでしょうか。
売上と同じように利益が増えるとは限りません。
むしろ、
売上は+1%なのに、人件費は+5%
という状況になれば、店舗利益は圧迫されます。
だから私は、
「売上前年比」だけでは店舗経営の良し悪しを判断できない
と思っています。
客数が減っても、人件費は簡単には減らせない
コンビニには、
レジ対応。
品出し。
清掃。
発注。
検品。
鮮度管理。
廃棄処理。
公共料金などの各種サービス。
様々な仕事があります。
客数が2%減ったからといって、スタッフを2%減らせるわけではありません。
店舗には、お客様の数とは関係なく必要な作業があります。
ここがコンビニ経営の難しいところです。
これからのコンビニ経営は「売上の量」より「売上の質」
2026年のコンビニを見るうえで、
売上
だけを見る時代ではなくなっているのではないでしょうか。
見るべきなのは、
売上
客数
客単価
物価
そして、
粗利益
人件費
店舗利益
です。
特に重要なのが、
「その売上は、客数を増やして作ったのか、それとも客単価を上げて作ったのか」
という視点です。
まとめ
2026年1月から7月までの大手コンビニ3社を比較すると、売上だけでは分からない違いが見えてきました。
セブンは、
客数減少を客単価上昇でカバー。
ファミリーマートも、
客数減少が続き、客単価上昇によって補っているものの、6月・7月は売上も前年を下回る。
ローソンは、
客数を維持・増加させることで売上を伸ばす月が多い。
そして、私自身が現場で聞く、
「セブンは高いから行かない」
という声。
これはあくまで個人的に聞いている声です。
価格が客数減少の原因だと断定することもできません。
しかし、
客数が減少し、客単価が上昇している
という数字を見ると、
「お客様の感じていることと、数字は全く無関係なのだろうか」
と考えさせられます。
コンビニは、
「近くて便利」
という価値を提供してきました。
だからこそ、その「便利さ」と「価格」のバランスは非常に重要です。
そして、加盟店オーナーには基本的に商品の価格を自由に決める権限がありません。
もし、
「高いから行かない」
というお客様が増えているのであれば、その問題を加盟店だけで解決することは難しいでしょう。
これから私が大手3社の月次データで最も注目したいのは、
売上ではなく客数です。
売上が前年並みなのか。
客単価が上がっているのか。
それ以上に、
お客様がその店を選び続けているのか。
「近くて便利」というコンビニの基本的な価値が、これからもお客様に支持され続けるのか。
その答えは、今後の客数の動きに表れてくるのではないでしょうか。
おすすめ記事
コメント