セブン‐イレブンとユニクロ。
どちらも、日本を代表する小売チェーンです。
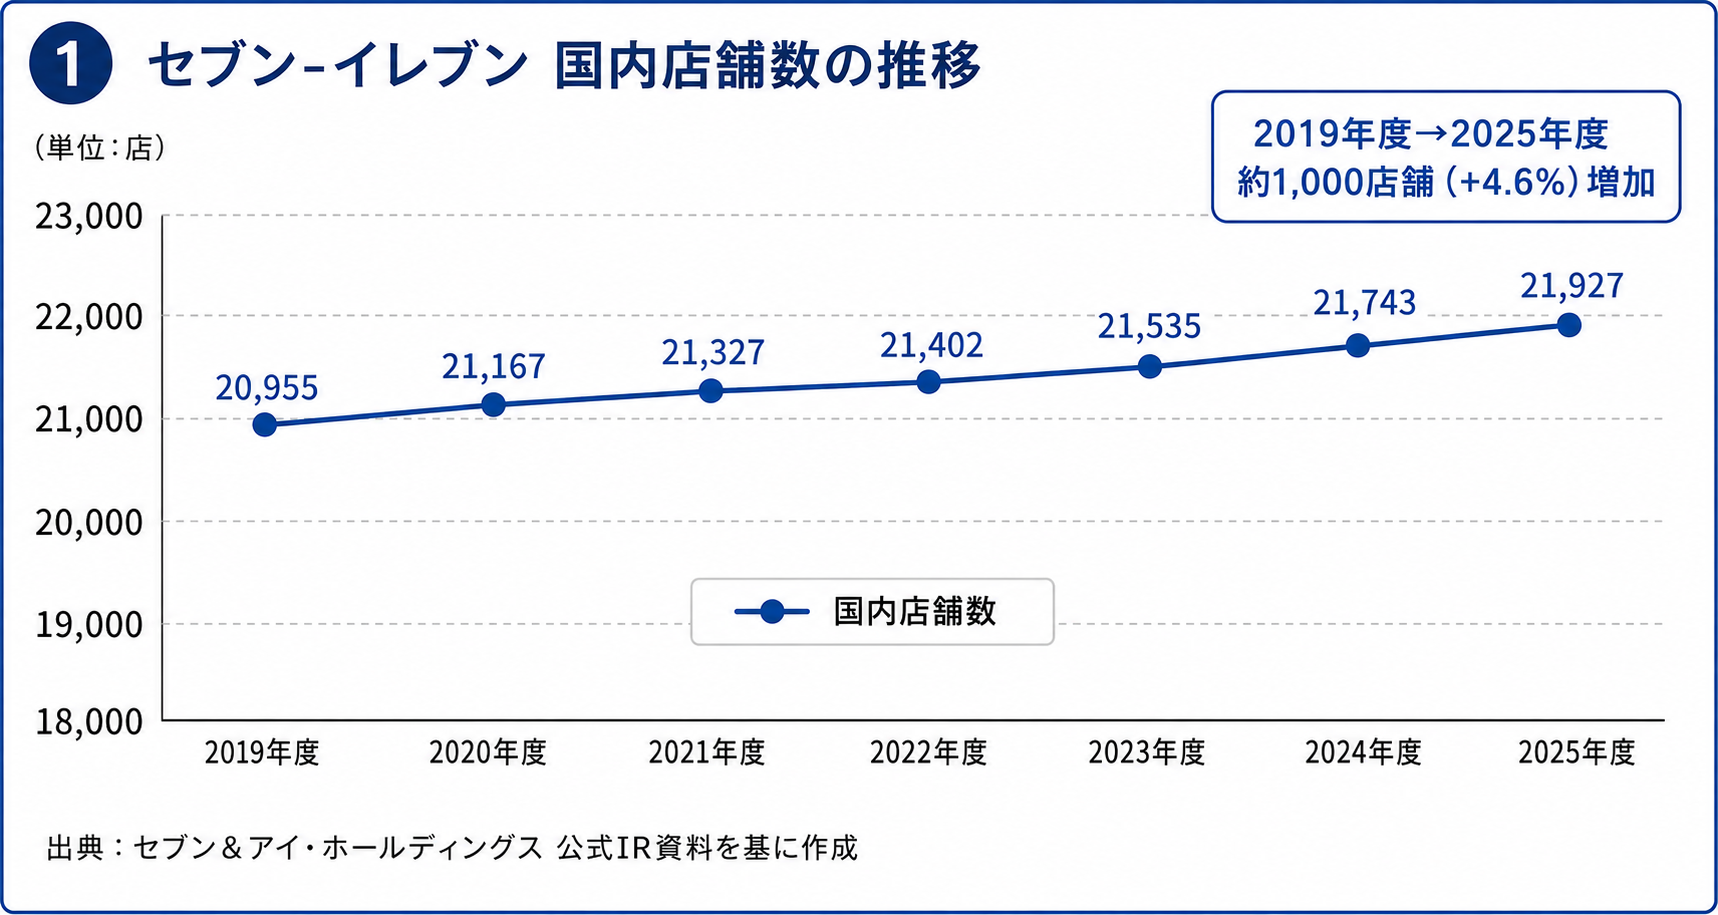
セブン‐イレブンは国内約2万2,000店舗。
一方、国内ユニクロは約800店舗です。
店舗数だけを見れば、セブン‐イレブンの規模は圧倒的です。
では、
「1店舗がどれだけ売上を生み、どれだけ利益を生み出しているのか」
という視点で比較すると、何が見えてくるのでしょうか。
今回は第150話という節目に、セブン‐イレブンと国内ユニクロを、できるだけ同じ指標に置き換えて比較してみます。
見るのは、
- 店舗数
- 1店舗当たり売上
- 1店舗当たり営業利益
- 営業利益率
です。
もちろん、セブンはフランチャイズ、ユニクロは直営中心という大きな違いがあります。
そのため、
「どちらが優れた企業なのか」
を決めるための比較ではありません。
今回考えたいのは、
「店舗数を増やす成長」と「1店舗の生産性を高める成長」の違い
です。
- まずは店舗数を比較する
- 1店舗当たり売上を見ると「店舗の価値」が見えてくる
- 1店舗当たり営業利益を見ると、さらに違いが見えてくる
- セブンとユニクロでは「利益が発生する場所」が違う
- ユニクロは店舗運営も自社の事業として利益につなげる
- 営業利益率を見ると「利益を残す力」の変化が分かる
- ユニクロは「店舗数」より「1店舗の価値」を高めている
- セブンも「1店舗当たり売上」は伸びている
- 「売上を増やす」と「利益を増やす」は違う
- 店舗数を増やしても、現場の負担が減るわけではない
- 本部の利益は「未来への投資原資」にできる
- 本部と加盟店は「運命共同体」
- 「1,000店舗増やす」より「21,000店舗を強くする」
- 「規模の成長」から「質の成長」へ
- 第150話で伝えたいこと
- 1,000店舗増やす前に、21,000店舗を強くする
まずは店舗数を比較する
【グラフ①:セブンとユニクロ 店舗数の推移】
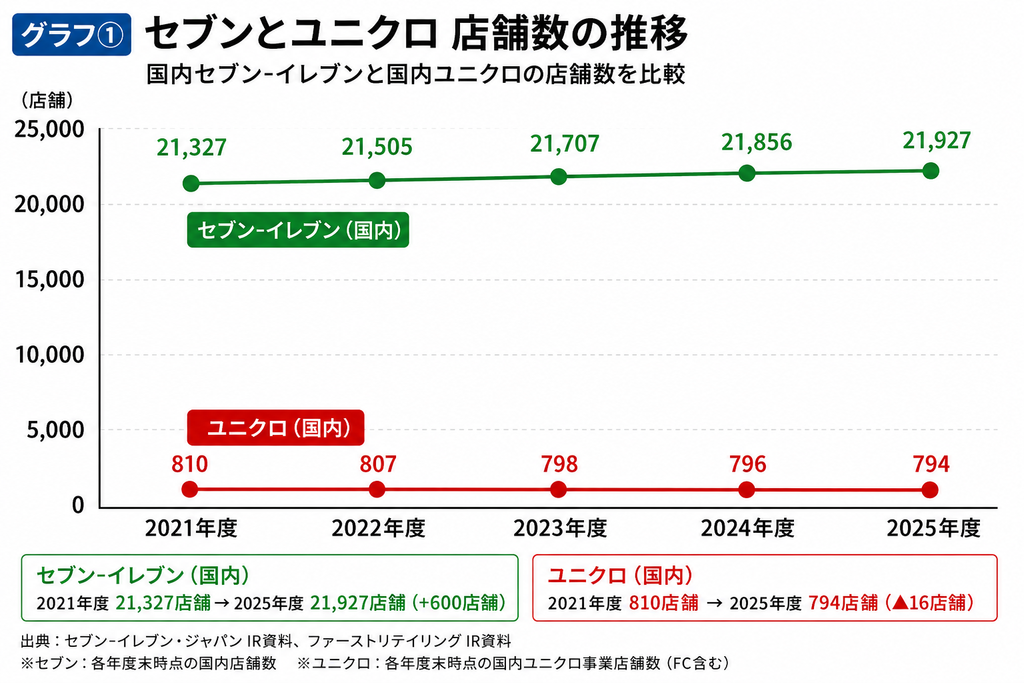
2021年度から2025年度までを見ると、
セブン‐イレブン
21,327店舗 → 21,927店舗
約600店舗増加しています。
一方、
国内ユニクロ
810店舗 → 794店舗
16店舗減少しています。
つまり、
セブンは、
店舗網を拡大することで規模を大きくしてきた。
一方、ユニクロは、
店舗数を大きく増やさなくても事業を成長させてきた。
という違いがあります。
ここで重要なのは、
店舗数が増えたかどうかだけでは、企業の成長を判断できない
ということです。
1店舗がどれだけ売上を生み出しているのか。
そして、
その売上からどれだけ利益を生み出しているのか。
ここを見る必要があります。
1店舗当たり売上を見ると「店舗の価値」が見えてくる
【グラフ②:セブンとユニクロ 1店舗当たり売上の推移】
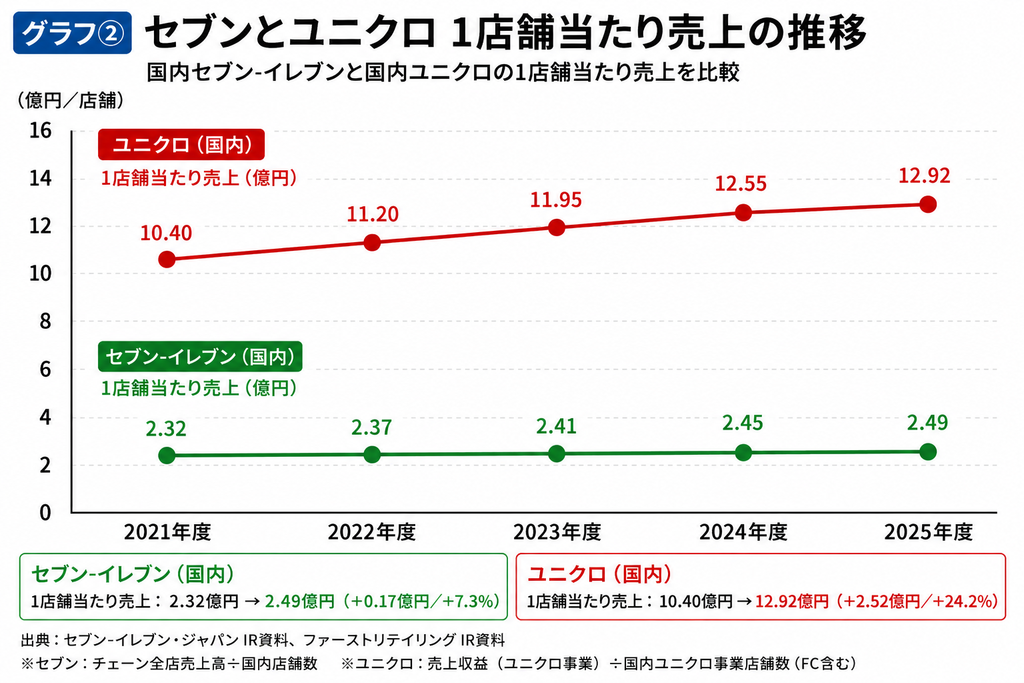
まず、1店舗当たり売上を見てみます。
2021年度から2025年度では、
セブン‐イレブン
約2.32億円
↓
約2.49億円
約7%増加しています。
セブンも、1店舗当たり売上を伸ばしています。
つまり、
セブンの既存店舗が単純に弱くなっているわけではありません。
一方、
国内ユニクロ
約10.4億円
↓
約12.9億円
約24%増加しています。
ここで注目したいのは、
ユニクロは店舗数を減らしながら、1店舗当たり売上を大きく伸ばしている
ということです。
企業の成長には、
店舗を増やして売上を増やす方法
だけではありません。
1店舗の売上を増やす方法
もあります。
人口減少時代には、この考え方がますます重要になるのではないでしょうか。
1店舗当たり営業利益を見ると、さらに違いが見えてくる
【グラフ③:セブンとユニクロ 1店舗当たり営業利益の推移】
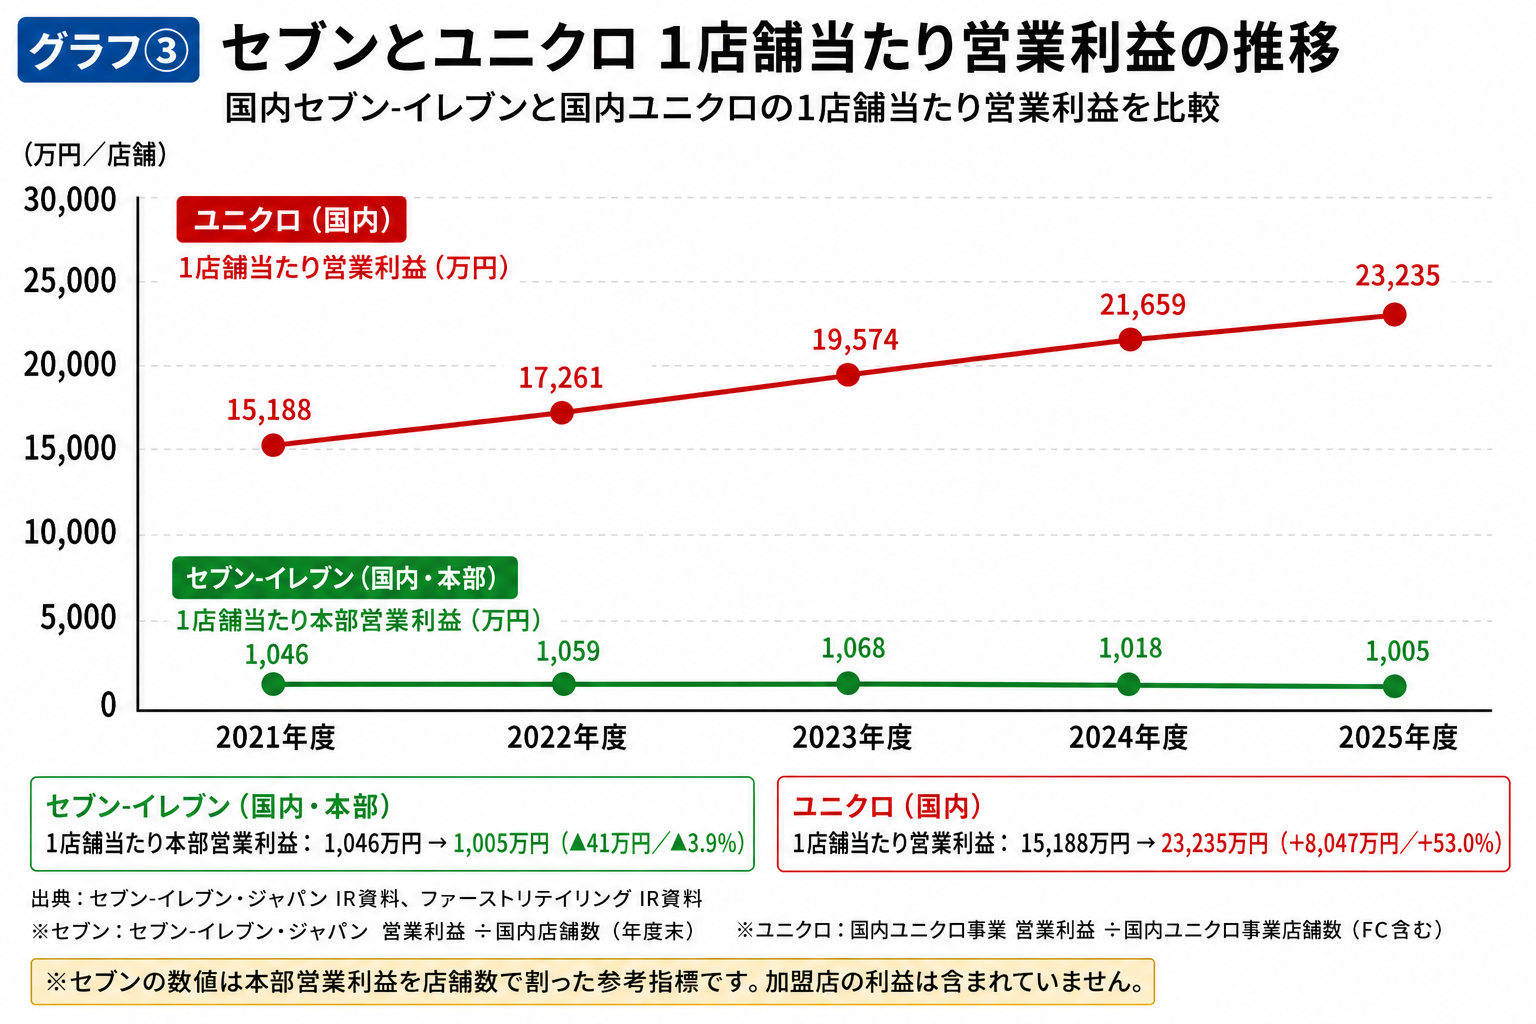
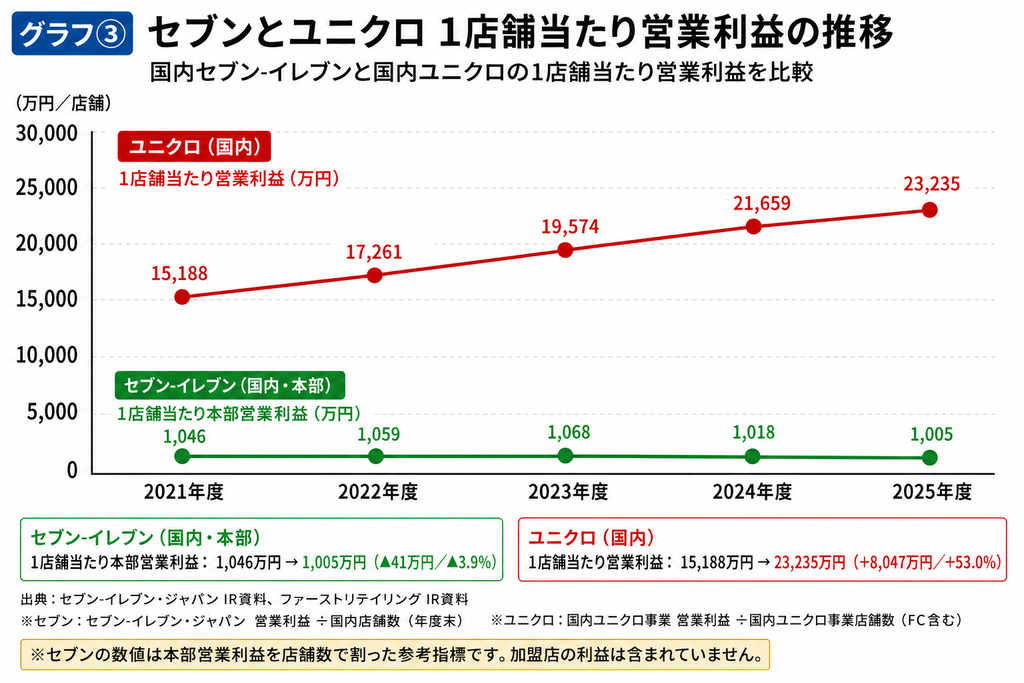
次に、1店舗当たり営業利益を見てみます。
ただし、ここでは非常に重要な注意点があります。
セブン‐イレブンは、
セブン‐イレブン・ジャパンの本部営業利益 ÷ 国内店舗数
で計算しています。
一方、ユニクロは、
国内ユニクロ事業の営業利益 ÷ 国内ユニクロ事業の店舗数
です。
つまり、
両社の「1店舗当たり営業利益」は、会計上まったく同じ意味ではありません。
セブンの数字には、
加盟店の利益は含まれていません。
あくまで、
「本部が1店舗当たりどれだけ営業利益を生み出しているか」を見る参考指標
です。
この点を踏まえて数字を見ると、
セブン‐イレブン
約1,046万円
↓
約1,005万円
約4%低下しています。
一方、
国内ユニクロ
約1億5,188万円
↓
約2億3,235万円
約53%増加しています。
数字だけを見ると、
国内ユニクロの1店舗当たり営業利益はセブンの約23倍
となります。
しかし、
「ユニクロはセブンより23倍儲かる」
という意味ではありません。
セブンはフランチャイズモデルで、本部と加盟店に利益が分かれる構造だからです。
むしろ注目したいのは、
ユニクロでは、店舗数を増やさなくても1店舗から生み出す利益を大きく伸ばしている
という点です。
セブンとユニクロでは「利益が発生する場所」が違う
セブン‐イレブンでは、店舗の現場を加盟店が運営しています。
加盟店は、
- 人材採用
- シフト管理
- 従業員教育
- 商品発注
- 品出し
- 接客
- 清掃
- 店舗管理
など、多くの業務を担っています。
そして、店舗運営に必要な人件費などのコストも加盟店側が負担します。
一方、セブン‐イレブン・ジャパンの営業利益は本部側の利益です。
つまり、
セブンの本部営業利益と加盟店利益を合計したものが、今回の「1店舗当たり営業利益」ではありません。
ここは非常に重要です。
ユニクロは店舗運営も自社の事業として利益につなげる
一方、ユニクロは直営店を中心としています。
店舗で働く従業員。
店舗運営に関わるコスト。
販売活動。
こうしたものが、自社の事業収益に直接関係します。
そのため、
店舗の生産性を高めることが、自社の利益改善につながりやすい
という特徴があります。
だからこそ、
「1店舗当たり営業利益23倍」
という数字そのものより、
「利益を生み出す構造が違う」
ことを見る必要があります。
そして、その違いこそが、
セブン本部が加盟店の生産性向上に投資する意味
を考える材料になります。
営業利益率を見ると「利益を残す力」の変化が分かる
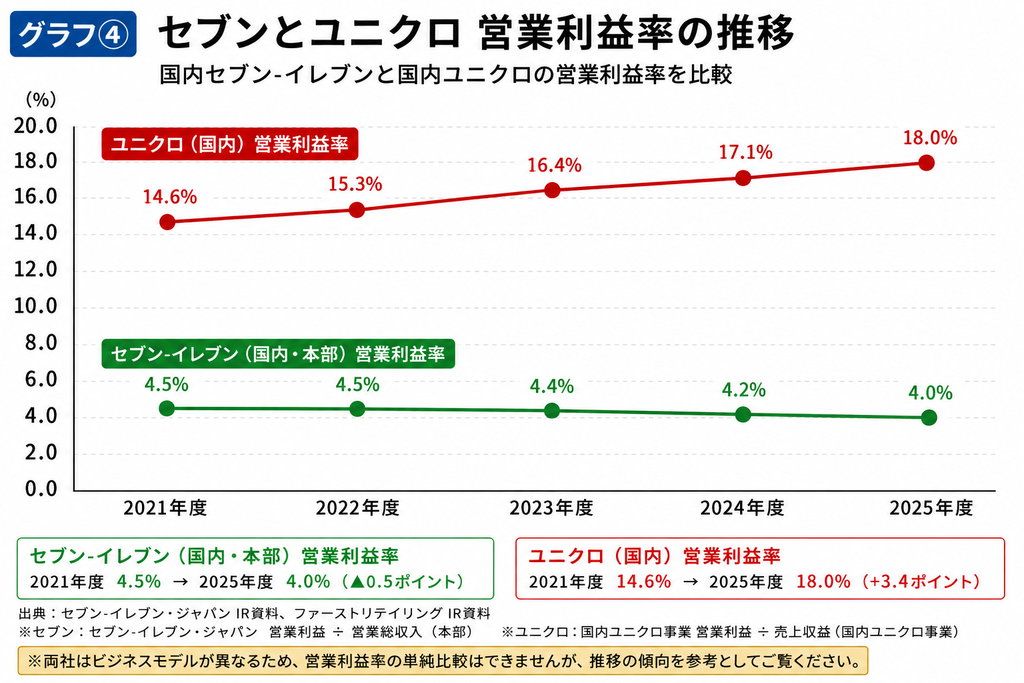
【グラフ④:セブンとユニクロ 営業利益率の推移】
次に営業利益率を見てみます。
ここでも、数字の定義には注意が必要です。
セブン‐イレブンとユニクロでは、事業構造も会計上の収益構造も異なります。
したがって、
営業利益率の水準を単純に比較するのではなく、「どちらがどの方向へ変化しているのか」を見る
ことが重要です。
セブンは、
利益率が大きく改善しているとは言いにくい。
一方、ファーストリテイリング全体では、
2016年8月期
約7.1%
↓
2025年8月期
約16.6%
まで連結営業利益率が上昇しています。
約10年間で、
約9.5ポイントの改善
です。
途中、2020年8月期には大きく落ち込んでいますが、その後は、
11.7%
→ 12.9%
→ 13.8%
→ 16.1%
→ 16.6%
と改善しています。
ここから見えてくるのは、
「店舗数を増やすことだけが利益成長ではない」
ということです。
ユニクロは「店舗数」より「1店舗の価値」を高めている
2021年度と2025年度を比較してみます。
国内ユニクロは、
810店舗 → 794店舗
と、店舗数が減っています。
それでも、
売上収益は、
約8,426億円 → 約1兆260億円
へ増加。
営業利益は、
約1,232億円 → 約1,845億円
へ増加しています。
さらに、
1店舗当たり売上は、
約10.4億円 → 約12.9億円
1店舗当たり営業利益は、
約1.52億円 → 約2.32億円
へ増えています。
つまり、
店舗数を増やさなくても、1店舗の価値を高めることで企業全体を成長させている
ということです。
もちろん、ユニクロとセブンでは業態が違います。
しかし、
「店舗数を増やさない成長」という考え方
は、人口減少時代の小売業を考えるうえで参考になります。
セブンも「1店舗当たり売上」は伸びている
ここはセブンについても公平に見ておく必要があります。
セブン‐イレブンは、
1店舗当たり売上が、
約2.32億円 → 約2.49億円
へ増えています。
つまり、
店舗そのものの売上を伸ばしている
ということです。
問題は、
売上の伸びが、そのまま利益の伸びにつながっているわけではない
という点です。
1店舗当たり本部営業利益は、
約1,046万円 → 約1,005万円
と低下しています。
ここには、
人件費。
物流費。
光熱費。
設備費。
採用コスト。
教育コスト。
店舗運営コスト。
など、さまざまな要因が関係します。
だからこそ、
売上を増やすだけではなく、利益を残すための生産性向上が必要
なのだと思います。
「売上を増やす」と「利益を増やす」は違う
企業経営では、
売上が増えれば利益も増える
とは限りません。
売上が増えても、
人件費が増える。
物流費が増える。
光熱費が増える。
設備費が増える。
管理業務が増える。
教育負担が増える。
こうなれば、
売上が増えても利益が増えない
ことがあります。
だからこそ、これから重要になるのは、
「どれだけ売るか」だけではなく、「どれだけ効率よく利益を残すか」
ではないでしょうか。
店舗数を増やしても、現場の負担が減るわけではない
これは、実際に店舗を運営する側から見ると非常に重要です。
新しい店舗を1,000店増やせば、
新しい人材が必要になります。
採用が必要です。
教育が必要です。
シフト管理が必要です。
店舗管理が必要です。
物流も必要になります。
つまり、
店舗数の増加は、そのまま現場の仕事の増加にもつながります。
人手不足が続く環境で、
生産性を高めないまま店舗数だけを増やせば、現場の余力はさらに減る可能性があります。
無理なシフト。
長時間労働。
教育不足。
管理不足。
そして、場合によっては不正につながるリスク。
店舗を増やすことが、
現場を楽にすることと同じではありません。
忙しいと書いて、
「心を亡くす」
とも言います。
だからこそ、
店舗数を増やす前に、今ある店舗の生産性を高める。
この発想が必要なのではないでしょうか。
本部の利益は「未来への投資原資」にできる
セブン‐イレブン・ジャパンには、年間2,000億円を超える営業利益を生み出す力があります。
これは大きな強みです。
だからこそ、
本部利益を未来への投資に変える
ことが重要です。
例えば、
AI発注の高度化。
省人化設備。
レジ・精算業務の効率化。
清掃作業の省人化。
物流効率化。
教育時間の短縮。
シフト作成の効率化。
オーナーの管理業務削減。
こうした投資によって、
加盟店がより少ない人員・時間・負担で利益を生み出せる仕組み
を作る。
これこそ、本部機能の大きな役割ではないでしょうか。
本部と加盟店は「運命共同体」
本部と加盟店は、契約上は別々の事業者です。
しかし、長期的には切り離して考えることはできません。
加盟店が弱くなれば、
人材が集まらない。
オーナーの負担が増える。
店舗サービスが維持できない。
店舗の競争力が落ちる。
その影響は、最終的に本部にも返ってきます。
逆に、
加盟店の利益が増える。
↓
現場に余力が生まれる。
↓
従業員が働きやすくなる。
↓
店舗サービスが安定する。
↓
お客様から選ばれる。
↓
店舗が強くなる。
↓
本部の収益基盤も強くなる。
この循環を作ることができれば、
本部と加盟店が一緒に成長できます。
だから私は、
本部と加盟店は運命共同体
だと思っています。
「1,000店舗増やす」より「21,000店舗を強くする」
セブンには、すでに21,000店を超える店舗があります。
これは巨大な経営資産です。
新しい店舗を1,000店作ることだけを考えるのではなく、
今ある21,000店舗の価値を高める。
この発想が重要だと思います。
例えば、
1店舗当たり売上を増やす。
1店舗当たり利益を増やす。
1人時当たり粗利益を増やす。
オーナーの労働時間を減らす。
従業員の負担を減らす。
管理業務を減らす。
こうした改善を21,000店舗で積み重ねる。
これは、
店舗数を増やすこととは違う「成長」です。
「規模の成長」から「質の成長」へ
店舗数を増やすことは、
規模の成長
です。
1店舗当たり売上を増やす。
1店舗当たり利益を増やす。
人時生産性を高める。
現場の負担を減らす。
加盟店の利益を増やす。
これは、
質の成長
です。
人口減少時代に必要なのは、
規模だけを追う成長ではなく、既存店舗の価値を高める成長
なのではないでしょうか。
今回、セブンとユニクロを同じような指標で比較してみて、改めて感じました。
店舗数が多いことと、1店舗の生産性が高いことは、同じではありません。
第150話で伝えたいこと
セブンとユニクロ。
ビジネスモデルは大きく違います。
だから、
「どちらが優れているのか」
を単純に比較することには意味がありません。
しかし、
「店舗数を増やすこと」と「1店舗の価値を高めること」
を比較することには意味があります。
国内ユニクロは、
店舗数を増やさなくても、1店舗当たり売上と1店舗当たり営業利益を大きく伸ばしています。
一方、セブンは、
店舗数を増やしながら、1店舗当たり売上は増えているものの、店舗数で割った本部営業利益は低下しています。
ここから考えたいのは、
「セブンは店舗を増やすべきではない」
ということではありません。
新しい商圏への出店には、もちろん意味があります。
ただ、
店舗数を増やす前に、既存21,000店舗をもっと強くする。
そのために、
本部の利益を未来への投資に変える。
加盟店の生産性を高める。
現場の負担を減らす。
オーナーの余力を増やす。
そして、
加盟店が利益を残せる店舗を作る。
その結果、
加盟店が強くなる。
↓
店舗が強くなる。
↓
本部が強くなる。
↓
さらに未来へ投資できる。
この循環こそ、
人口減少時代のセブン‐イレブンに必要な成長戦略
ではないでしょうか。
1,000店舗増やす前に、21,000店舗を強くする
第150話。
セブンとユニクロを同じ指標で比べてみて、私が一番感じたこと。
それは、
「何店舗あるか」より、「1店舗がどれだけ価値を生み出しているか」が重要だ
ということです。
店舗数を増やすことは、
規模の成長。
1店舗の生産性を高めることは、
質の成長。
人口減少時代に必要なのは、
規模だけを追う成長ではなく、既存店舗の価値を高める成長
なのではないでしょうか。
セブンには、まだ大きな収益力があります。
だからこそ、
その利益を、
「さらに店舗を増やすためだけ」
ではなく、
「今ある店舗を強くするため」
に使ってほしいと思います。
AI。
省人化。
物流。
システム。
教育。
店舗支援。
そして、加盟店の生産性向上。
これらへの投資が、
未来のセブンを作る原資
になるはずです。
1,000店舗増やす前に、21,000店舗を強くする。
店舗数ではなく、生産性。
規模ではなく、質。
現在の利益ではなく、未来の利益。
そして、
本部と加盟店は運命共同体。
セブンの次の成長は、
「何店舗増やすか」ではなく、「21,000店舗の価値をどこまで高められるか」
にかかっているのではないでしょうか。
※数字について
本記事の数値は、セブン&アイ・ホールディングス/セブン‐イレブンおよびファーストリテイリングの公式IR資料を基に整理しています。
なお、セブンとユニクロではビジネスモデルおよび会計上の収益構造が異なります。
セブンの「1店舗当たり営業利益」は、セブン‐イレブン・ジャパンの本部営業利益を国内店舗数で割った参考指標であり、加盟店の利益を含みません。
一方、ユニクロの「1店舗当たり営業利益」は、国内ユニクロ事業の営業利益を国内ユニクロ事業の店舗数で割った参考指標です。
したがって、両社の数値を単純に優劣比較するものではありません。
今回の比較では、企業規模ではなく、
「1店舗がどれだけ価値を生み出しているのか」
という生産性の変化を見ることを目的としています。
おすすめ記事

コメント