H2:ネット記事から考える、セブン‐イレブンの利益構造
SmartNewsで、次の記事を読みました。
「日販60万円でも儲からない?『セブンイレブン』と躍進する『まいばすけっと』」
記事はこちらです。

記事のタイトルにもあるように、コンビニ経営では日販が60万円あっても、必ずしも十分な利益が残るとは限りません。
売上が大きければ、オーナーの利益も大きくなる。
一般的にはそう考えがちですが、実際のコンビニ経営では、売上だけで利益を判断することはできません。
売上総利益から本部チャージを差し引き、さらに人件費、廃棄原価相当額、その他経費などを負担する必要があるからです。
特に、最低賃金の引き上げが続く現在、加盟店にとって人件費の増加は無視できない問題になっています。
時給が上がること自体は、働く人にとって大切なことです。しかし、店舗を運営する側にとっては、人件費の増加をどのように吸収するかが大きな課題になります。
では、実際に人件費が上がると、オーナーの利益はどれほど減るのでしょうか。
また、売上を増やせば、その減少分を取り戻せるのでしょうか。
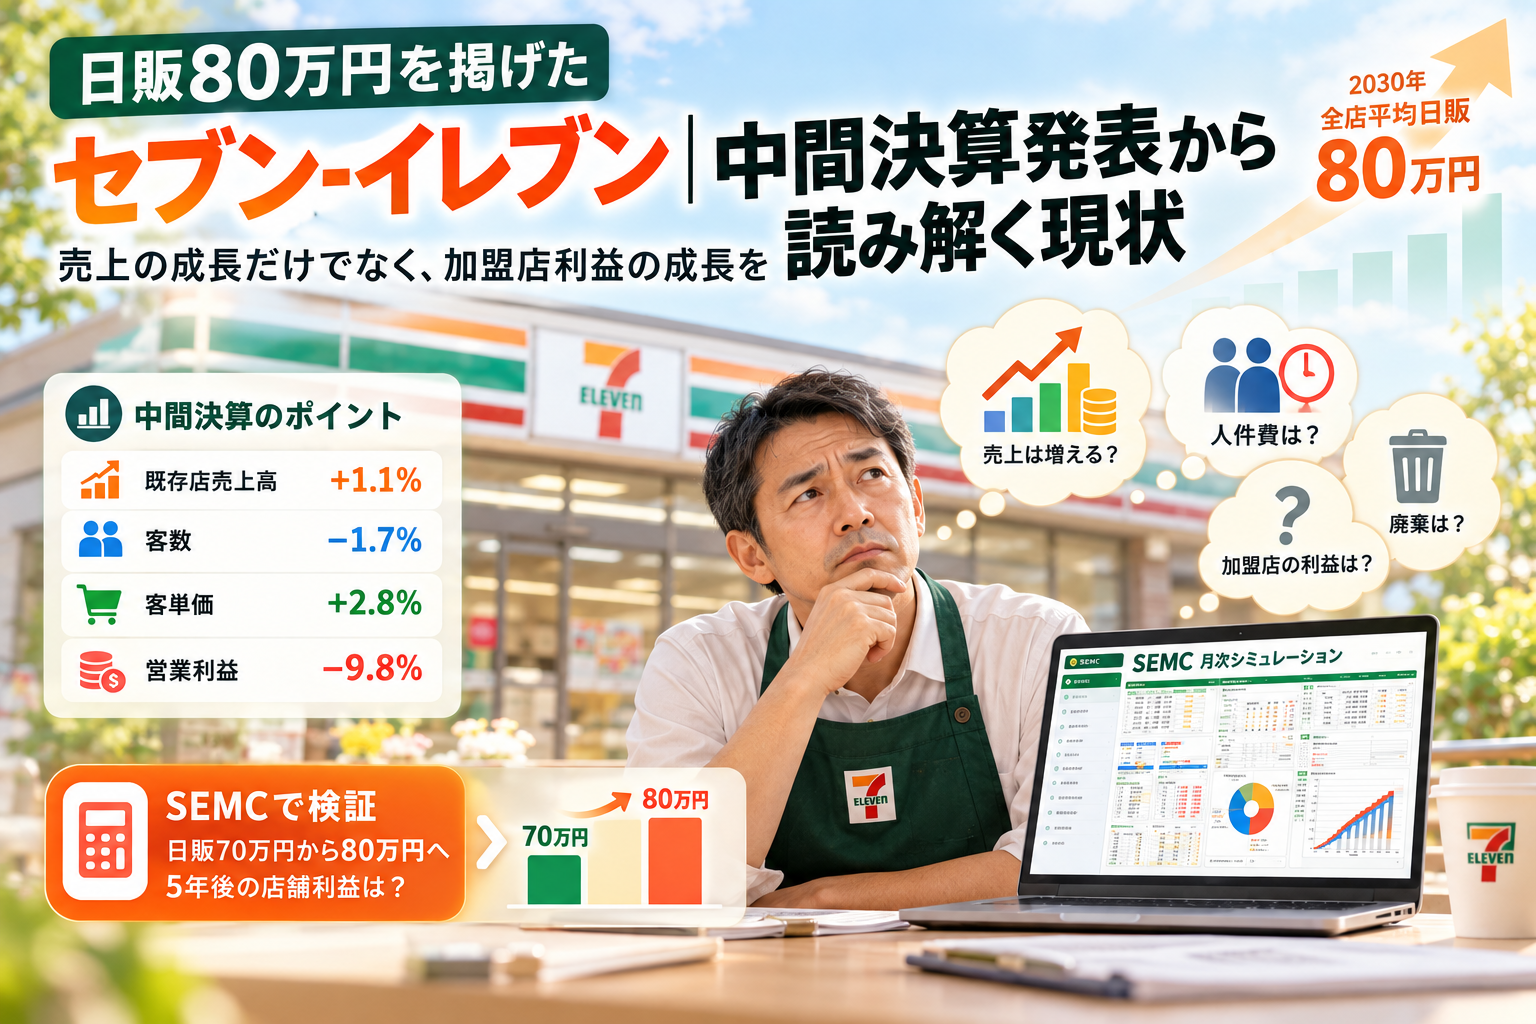
今回は、私が作成している「SEMC(セブンイレブン経営計算機)」を使い、人件費上昇が店舗利益に与える影響を具体的な数字で検証します。
さらに、セブン‐イレブン・ジャパンの公式IRデータから過去5年間の全店平均日販を確認し、日販を4万円増やすことがどの程度の課題なのかを考えます。
最後に、本部の生産性向上を加盟店の利益につなげるために必要な支援と、コミュニケーション本部やオーナー相談室についても考察します。
H2:時給が5%上がるとコンビニオーナーの利益はいくら減るのか?
まず、SEMCを使って人件費上昇の影響を確認します。
今回の検証では、時給上昇前と上昇後の条件をそろえ、人件費以外の条件を変えない比較を行います。
H3:シミュレーションの前提条件
今回の試算では、日販62万円の店舗をモデルにします。
| 項目 | 設定条件 |
|---|---|
| 契約形態 | Cタイプ |
| 24時間営業 | あり |
| 店舗数 | 複数店 |
| 加盟年数 | 5年未満 |
| 地域区分 | A地域 |
| 営業日数 | 30日 |
| 日販 | 620,000円 |
| 売上総利益率 | 31.8% |
| 基本時給 | 1,200円 |
| 深夜時給 | 1,500円 |
| 月間労働時間 | 1,380時間 |
| オーナー夫妻の店舗労働 | 0時間 |
重要なのは、今回のモデルでは、オーナー夫妻は店舗で働かず、従業員によって店舗を運営する想定にしていることです。
オーナー夫妻が無償で店舗に立つことで人件費を抑えるモデルではありません。
また、時給上昇前と上昇後では、従業員の労働時間を月間1,380時間で固定しています。人員配置や労働時間を削減することなく、時給の上昇だけが利益に与える影響を確認します。
なお、以下はSEMCに設定した条件に基づく試算であり、すべてのセブン‐イレブン店舗に共通する利益額ではありません。
H3:時給上昇前の損益
まずは、基本時給1,200円、深夜時給1,500円の条件です。
| 項目 | 月額 |
|---|---|
| 月間売上 | 18,600,000円 |
| 売上総利益 | 5,914,800円 |
| セブン‐イレブン・チャージ | 3,220,360円 |
| チャージ控除後収入 | 2,694,440円 |
| 雑収入 | 50,000円 |
| 収入合計 | 2,744,440円 |
| 人件費 | 1,764,000円 |
| 加盟店負担の廃棄原価相当額 | 474,300円 |
| その他経費 | 245,000円 |
| 最終利益 | 261,140円 |
このモデルでは、月間売上1,860万円に対し、最終利益は26万1,140円です。
売上規模だけを見ると大きく感じるかもしれません。しかし、売上から原価やチャージ、人件費、廃棄負担、その他経費を差し引くと、最終的に残る利益は限られます。
ここがコンビニ経営の難しさです。
H3:時給が5%上がると、利益は月8万8,200円減少する
次に、基本時給を1,200円から1,260円へ、深夜時給を1,500円から1,575円へ引き上げます。
今回は時給が一律5%上昇したと想定し、それ以外の条件は変えません。
| 項目 | 時給上昇前 | 時給5%上昇後 |
|---|---|---|
| 日販 | 620,000円 | 620,000円 |
| 月間労働時間 | 1,380時間 | 1,380時間 |
| 人件費 | 1,764,000円 | 1,852,200円 |
| 最終利益 | 261,140円 | 172,940円 |
人件費は月額88,200円増加します。
その結果、最終利益は26万1,140円から17万2,940円へ減少します。
利益の減少額は88,200円。時給上昇前と比較すると、最終利益は約33.8%減少する計算です。
時給の上昇率は5%ですが、利益の減少率は約33.8%になります。
これは、売上が増えていない状態では、人件費の増加分がそのまま利益を圧迫するためです。
もちろん、実際の店舗では労働時間の見直しや業務効率化によって影響を抑えられる場合もあります。しかし、それらを実現するためには、具体的な運営改善が必要です。
単に「売上を伸ばしてください」「効率化してください」と伝えるだけでは、利益がどう改善するのかは分かりません。
H2:日販を4万円増やせば、人件費の上昇分を取り戻せるのか?
人件費が増えたとき、考えられる対策のひとつが売上の増加です。
では、時給が5%上がった状態で、日販を62万円から66万円に引き上げるとどうなるのでしょうか。
H3:日販66万円まで伸ばした場合の損益
時給上昇後の条件を維持し、日販だけを66万円に変更して試算します。
| 項目 | 日販62万円 | 日販66万円 |
|---|---|---|
| 月間売上 | 18,600,000円 | 19,800,000円 |
| 売上総利益 | 5,914,800円 | 6,296,400円 |
| セブン‐イレブン・チャージ | 3,220,360円 | 3,487,480円 |
| 雑収入を含む収入合計 | 2,744,440円 | 2,858,920円 |
| 人件費 | 1,852,200円 | 1,852,200円 |
| 加盟店負担の廃棄原価相当額 | 474,300円 | 504,900円 |
| その他経費 | 245,000円 | 245,000円 |
| 最終利益 | 172,940円 | 256,820円 |
日販を4万円増やすと、最終利益は17万2,940円から25万6,820円へ増加します。
利益の増加額は月額83,880円です。
時給上昇によって増加した人件費88,200円の大部分を、売上増加によって補える計算になります。
しかし、時給上昇前の利益は26万1,140円でした。
日販66万円まで伸ばしても、利益は25万6,820円です。
つまり、日販を4万円増やしても、時給上昇前の利益には月額4,320円届きません。
今回のモデルでは、日販を約6.45%伸ばして、ようやく時給上昇前に近い利益を確保できることになります。
H3:売上が増えても、そのすべてが利益になるわけではない
ここで注意したいのは、日販が増えると売上総利益だけでなく、本部チャージや廃棄原価相当額の負担も変化することです。
今回の試算では、日販62万円から66万円に増えることで、売上総利益は月額38万1,600円増加します。
しかし、チャージは月額26万7,120円増加し、加盟店負担の廃棄原価相当額も月額3万600円増加します。
そのため、売上総利益の増加額が、そのままオーナーの利益になるわけではありません。
売上を増やすことは重要です。しかし、売上の増加分がどの程度加盟店の利益として残るのかまで確認しなければ、経営改善の効果を正しく評価できません。
なお、今回の試算では、人件費以外の経費を一定額で固定しています。実際には、売上増加に伴って仕入れ、作業量、光熱費などが変動する可能性があるため、実店舗の利益は条件によって異なります。
H2:セブン‐イレブンの過去5年間のIRデータから、日販4万円増の難しさを考える
ここまでは、SEMCを使って日販4万円の増加が利益に与える影響を確認しました。
では、実際のセブン‐イレブン全体では、日販はどの程度伸びてきたのでしょうか。
セブン&アイ・ホールディングスが公表している公式IR資料から、セブン‐イレブン・ジャパンの全店平均日販を確認します。
H3:全店平均日販は2021年度から2025年度に5万3,000円増加
| 年度 | 全店平均日販 | 前年度からの増加額 |
|---|---|---|
| 2021年度 | 64.6万円 | ― |
| 2022年度 | 67.0万円 | +2.4万円 |
| 2023年度 | 69.1万円 | +2.1万円 |
| 2024年度 | 69.2万円 | +0.1万円 |
| 2025年度 | 69.9万円 | +0.7万円 |
出典:セブン&アイ・ホールディングス公式IR資料「コンビニエンスストア事業」
公式IR資料はこちらです。
2021年度から2025年度までの全店平均日販は、64.6万円から69.9万円へ上昇しています。
4回の年度間比較を合計すると、増加額は5万3,000円です。
この4回の年度間比較における単純平均は、年間1万3,250円の増加となります。
今回のSEMCで設定した日販4万円の増加は、この単純平均の約3倍に相当します。
もちろん、これは全店平均の推移を基準にした単純比較です。個々の店舗がどれだけ売上を伸ばせるかを直接示す数字ではありません。
全店平均には店舗構成の変化なども影響するため、この数字だけで個別店舗の売上成長の難易度を断定することはできません。
それでも、日販4万円の増加を当然の前提として経営計画を立てることには、慎重になる必要があると考えます。
H3:客数と客単価の動きも確認する
日販を伸ばすには、来店客数を増やす方法と、客単価を高める方法があります。
セブン‐イレブン・ジャパンのIR資料で公表されている客数と客単価の前年比も確認します。
| 年度 | 客数前年比 | 客単価前年比 |
|---|---|---|
| 2021年度 | −1.2% | +1.9% |
| 2022年度 | +0.3% | +3.3% |
| 2023年度 | +1.6% | +1.4% |
| 2024年度 | +0.2% | 0.0% |
| 2025年度 | −0.9% | +2.1% |
この推移からは、客単価が上昇している年度でも、客数が減少している年度があることが分かります。
2025年度は客数が前年比0.9%減少する一方、客単価は2.1%上昇しています。
つまり、客単価が上がれば必ずしも客数も増えるわけではありません。
ただし、客数・客単価の前年比と全店平均日販は、対象範囲や集計方法が同一とは限らないため、これらの数値だけで日販の変化を完全に説明することはできません。
重要なのは、日販を伸ばすために、何を改善すればよいのかを具体的に考えることです。
H3:日販4万円の増加を、現場の努力だけに委ねてよいのか
今回のモデルでは、日販を62万円から66万円へ増やすことで、人件費上昇による利益減少の大部分を補えることが分かりました。
しかし、売上を約6.45%伸ばすことは、簡単な目標ではありません。
商品構成、販売機会、地域の需要、競合店、客数、客単価など、さまざまな要因が売上に影響します。
店舗が努力すれば必ず達成できるというものではありません。
だからこそ、本部が加盟店に売上向上を求めるのであれば、具体的な根拠と改善策を示す必要があると考えます。
例えば、次のような内容です。
- どの商品や販売施策によって、売上をどの程度増やせるのか。
- その施策を実施するために、現場の作業時間はどの程度必要なのか。
- 売上増加によって、チャージや廃棄などを差し引いた加盟店利益はどれだけ改善するのか。
- 同じ施策を実施した店舗で、実際にどのような成果が出ているのか。
こうした数字があれば、オーナーも改善策の効果を検証できます。
反対に、具体的な根拠がないまま売上向上だけを求められても、加盟店側は何を優先すればよいのか判断できません。
H2:本部の生産性が向上しても、加盟店の利益が増えるとは限らない
ここまで、時給上昇による利益減少と、日販を増やした場合の回復効果を確認してきました。
次に考えたいのは、本部の生産性向上と加盟店の利益の関係です。
本部の業務効率が改善し、人件費や業務コストが削減されたとしても、その効果が自動的に加盟店へ伝わるわけではありません。
本部の生産性向上が、加盟店の作業時間の削減、売上の増加、利益の改善につながって初めて、現場にとっても意味のある改善になります。
H3:本部の改善を、加盟店の利益にどう結びつけるのか
例えば、本部がシステムを改善したとします。
その結果、店舗の発注作業が短縮され、従業員の作業時間が減少すれば、加盟店にも効果があります。
一方で、本部の業務効率が改善しても、店舗の作業負担や人件費が変わらなければ、加盟店にとっての直接的な効果は限定的です。
本部と加盟店では、収益構造も負担するリスクも異なります。
そのため、本部の生産性を測るだけでなく、加盟店側の労働時間や利益がどう変化したのかを確認することが重要です。
私が考えるべきだと思う指標は、次の3つです。
- 店舗の作業時間がどれだけ削減されたか
- 加盟店の利益がどれだけ改善したか
- 改善効果が、どの程度の店舗で再現できたか
これらを検証すれば、本部の取り組みが加盟店の経営改善に役立っているかを、より具体的に評価できるはずです。
H3:加盟店の利益を守るために、どのような支援が必要なのか
人件費上昇への対応は、加盟店だけの問題ではありません。
店舗の労働時間を減らすための業務改善、販売施策の効果検証、システムの改善、必要に応じた加盟店支援など、複数の対策を組み合わせて考える必要があります。
売上を増やすことが難しい店舗に対しては、売上向上だけを求めるのではなく、利益構造そのものを確認することも必要です。
また、加盟店側の努力だけでは吸収できないコスト上昇があるなら、チャージや支援制度のあり方も含めて検討する余地があると考えます。
大切なのは、本部の利益と加盟店の利益を単純に対立させることではありません。
加盟店が持続的に経営できなければ、店舗の維持や人材確保も難しくなります。
本部と加盟店が長期的に事業を継続するためには、現場の負担と利益を把握し、改善効果を双方で確認できる仕組みが必要です。
H2:オーナー相談室やコミュニケーション本部は、現場の声を改善につなげているのか?
セブン‐イレブンでは、加盟店とのコミュニケーションを担う体制や、オーナー相談室が設けられています。
こうした窓口があること自体は、加盟店の声を受け止めるために重要です。
しかし、窓口が存在することと、現場の問題が改善されることは同じではありません。
H3:相談を受けた後に、何が変わったのか
私自身、人件費上昇によって加盟店の利益が減少する問題について、何年も前から本部に伝えてきました。
その際、私が受けた回答には、「努力している」「社長にはしっかり伝える」といったものがありました。
もちろん、担当者が社内で問題を共有している可能性はあります。
しかし、加盟店が本当に知りたいのは、問題が共有されたかどうかだけではありません。
その後、具体的な改善策が検討されたのか。
いつ、どのような対策が実施されたのか。
その対策によって、加盟店の利益や労働時間がどれだけ改善したのか。
こうした結果まで確認できなければ、現場としては相談の効果を判断できません。
H3:オーナー相談室に求めたいのは、相談を受けることだけではない
オーナー相談室などのコミュニケーション体制について、私が確認したいのは、相談を受け付ける機能だけでなく、相談内容を経営改善につなげる機能があるかどうかです。
例えば、次のような仕組みがあれば、加盟店の声が改善につながっているかを確認しやすくなります。
- 相談内容を分類し、共通する課題を把握する。
- 個別店舗の問題と、契約・制度に関わる構造的な問題を区別する。
- 対応方針や改善策を加盟店に説明する。
- 改善策の実施後に、利益や作業時間などの変化を検証する。
- 解決できなかった課題についても、理由や今後の対応を説明する。
これは、現在の相談室が実際にどこまで実施しているかを断定するものではありません。
あくまで、加盟店とのコミュニケーションが経営改善に結びついているかを評価するために、確認したい項目です。
現場の声を聞くことが目的になってしまえば、相談した側は「伝えた」という事実だけで終わってしまいます。
本当に必要なのは、声を聞いた後に何が変わったのかを検証できることです。
H3:本部の提案には、数値と結果に基づく説明責任が必要ではないか
本部が加盟店に対して、売上向上や作業効率化を求めること自体に問題があるわけではありません。
問題は、その提案がどのような根拠に基づいているのか、そして実施した結果がどうだったのかを確認できるかどうかです。
今回のSEMCの試算では、時給が5%上がるだけで月間利益が8万8,200円減少しました。
その減少を補うために日販を4万円増やしても、時給上昇前の利益には届きませんでした。
この結果を踏まえると、加盟店に対して「売上を伸ばす努力をしてください」と伝えるだけでは、十分な支援とはいえないのではないでしょうか。
どのような施策で売上を伸ばすのか。
必要な作業時間はどれくらいなのか。
人件費やチャージなどを差し引いた後、加盟店の利益はどれだけ増えるのか。
こうした点まで説明されてこそ、オーナーは提案の妥当性を判断できます。
また、現場の努力だけでは解決できない問題については、本部側の制度や支援の見直しも必要になるはずです。
H2:まとめ|人件費上昇への対応を、加盟店の努力だけに委ねないために
今回、SEMCとセブン‐イレブン・ジャパンの公式IRデータを使い、人件費上昇が加盟店利益に与える影響を検証しました。
今回のモデルでは、次の結果になりました。
- 時給が5%上昇すると、月間利益は26万1,140円から17万2,940円へ減少する。
- 利益の減少額は月額8万8,200円、減少率は約33.8%となる。
- 時給上昇後に日販を62万円から66万円へ増やすと、月間利益は25万6,820円まで回復する。
- それでも、時給上昇前の利益には月額4,320円届かない。
- 公式IRの全店平均日販は、2021年度から2025年度に5万3,000円増加しているが、年度間の単純平均増加額は1万3,250円である。
もちろん、全店平均日販の推移だけで、個別店舗の日販4万円増が実現できるかどうかを断定することはできません。
しかし、今回の試算から分かるのは、人件費の上昇による利益減少を売上増加だけで補うには、相応の売上成長が必要になるということです。
だからこそ、本部には具体的な改善策と、その効果を数字で示すことが求められると考えます。
本部の生産性向上が加盟店の利益につながっているのか。
オーナーから寄せられた相談が、制度や店舗運営の改善に反映されているのか。
そして、加盟店が持続的に経営できる仕組みになっているのか。
これらを検証することは、本部を批判するためだけのものではありません。加盟店と本部が長期的に事業を続けるために必要な視点です。
人件費上昇という現実に対して、加盟店の努力だけを求めるのではなく、本部と加盟店がそれぞれの役割を果たし、改善の成果を共有できる仕組みをつくる。
それが、これからのコンビニ経営に必要なのではないでしょうか。
私は今後も、SEMCによるシミュレーションと実際の経営経験を通じて、コンビニ経営の数字と仕組みを検証していきたいと思います。
おすすめ記事
コメント