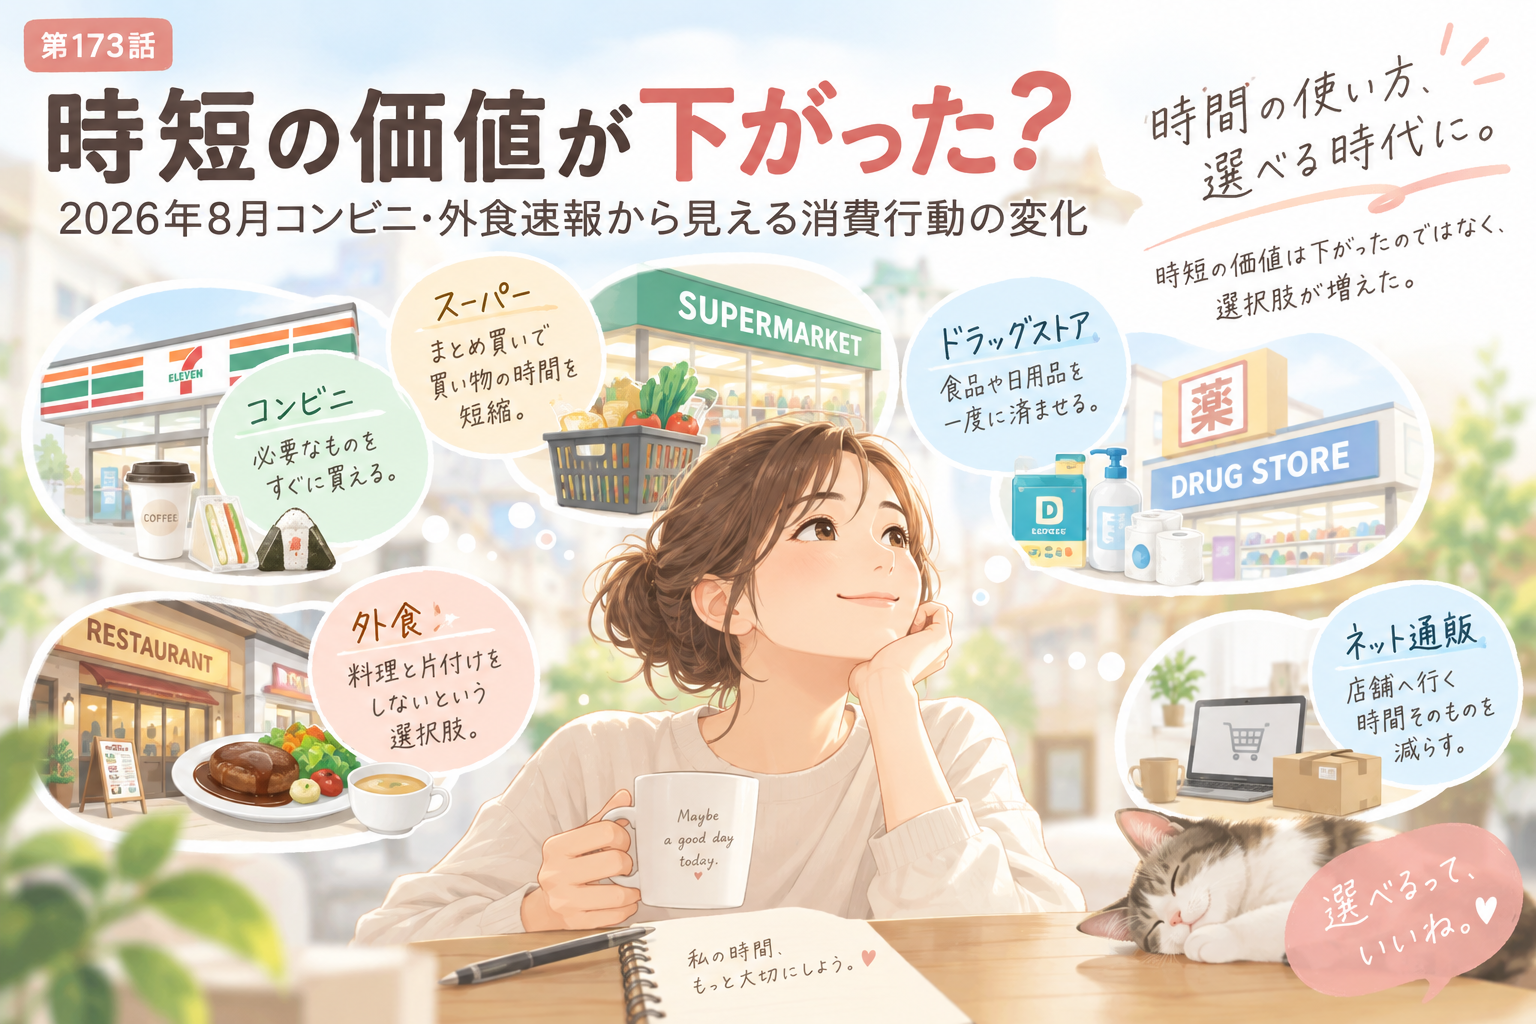
2026年8月のコンビニ、スーパー、ドラッグストア、外食の月次速報を見ていて、気になる違いがありました。
小売業では、売上を維持・拡大している企業でも、客数が前年を下回っているケースが目立ちます。
一方、外食では、客数を伸ばしながら売上を伸ばしているチェーンが複数あります。
そこで、私は一つの疑問を持ちました。
「時短の価値が下がったのではないか?」
しかし、数字を並べて考えてみると、少し違うのかもしれません。
時短そのものの価値が下がったのではなく、
「時短の選択肢」と「時短の中身」が変化しているのではないか。
今回は、2026年8月の速報値から考えてみます。
2026年8月の小売業は客数が伸びにくい
まず、コンビニ、スーパー、ドラッグストアの主要企業を見てみます。
| 企業・業態 | 既存店売上 | 客数 | 客単価 |
|---|---|---|---|
| セブン-イレブン | +0.3% | -1.9% | +2.2% |
| ファミリーマート | -0.3% | -2.9% | +2.8% |
| ローソン | +1.5% | +0.6% | +0.9% |
| ミニストップ | -3.6% | -5.2% | +1.7% |
| バロー | +2.0% | -0.7% | +2.8% |
| アークス | +1.5% | -1.1% | +2.6% |
| ハローズ | +2.2% | +1.3% | +0.9% |
| マツキヨココカラ | -0.2% | -3.6% | +3.5% |
| 中部薬品 | +1.5% | -1.7% | +3.3% |
※前年同月比。各社の既存店・月次公表基準に基づく。
小売業を見ると、非常に分かりやすい特徴があります。
それは、
「売上は伸びても、客数は伸びない」
という企業が少なくないことです。
例えばセブン-イレブンは、8月の既存店売上が0.3%増でしたが、客数は1.9%減少しています。
ファミリーマートも売上0.3%減に対して、客数は2.9%減。
一方、客単価はセブンが2.2%増、ファミリーマートが2.8%増となっています。
つまり現在の小売業では、
客数の減少を客単価の上昇で補う
という構造が見られます。
コンビニ4社でも動きに違いがある
コンビニを見ても、すべてが同じ動きをしているわけではありません。
セブン-イレブンは客数が1.9%減。
ファミリーマートは2.9%減。
ミニストップは5.2%減。
一方、ローソンは客数が0.6%増となりました。
つまり、
「コンビニ全体が同じ方向に動いている」
とは言い切れません。
それぞれの商品構成、店舗立地、キャンペーン、客層などによって結果は異なります。
ただし、大きな流れとして、
客数を増やすことが以前より簡単ではなくなっている
ことは意識する必要がありそうです。
スーパー・ドラッグストアも客数だけを見ると厳しい
この傾向はコンビニだけではありません。
バローは既存店売上が2.0%増でしたが、客数は0.7%減。
アークスも売上1.5%増に対して、客数は1.1%減。
マツキヨココカラも売上0.2%減、客数3.6%減となっています。
一方で、ハローズは売上2.2%増、客数1.3%増でした。
ここから分かるのは、
「小売業全体が客数減少」という単純な話ではない
ということです。
企業によって差はあります。
ただ、客数よりも客単価の伸びによって売上を支えている企業が目立つことは、今回の8月速報を見るうえで重要なポイントです。
一方、外食では客数を伸ばす企業が目立つ
次に外食を見てみます。
| 外食チェーン | 既存店売上 | 客数 | 客単価 |
|---|---|---|---|
| すき家 | +11.1% | +6.7% | +4.1% |
| スシロー | +9.6% | +2.7% | +6.7% |
| すかいらーく | +4.6% | +0.4% | +4.2% |
| マクドナルド | +3.5% | +1.3% | +2.2% |
| 吉野家 | +0.7% | -1.3% | +2.1% |
| 松屋 | +2.2% | +2.4% | -0.2% |
| 丸亀製麺 | +18.6% | +12.9% | +5.1% |
| ロイヤルホスト | +8.1% | +1.3% | +6.8% |
| くら寿司 | +3.7% | -3.8% | +7.8% |
※前年同月比。各社の既存店・月次公表基準に基づく。
外食もすべてが好調というわけではありません。
吉野家は客数1.3%減。
くら寿司も客数3.8%減です。
しかし一方で、
すき家は客数6.7%増。
スシローは2.7%増。
マクドナルドは1.3%増。
松屋は2.4%増。
丸亀製麺は12.9%増。
ロイヤルホストは1.3%増。
というように、客数を伸ばしているチェーンが複数あります。
ここが今回、私が注目したポイントです。
外食の「時短」はコンビニと違う
では、なぜ外食の客数に注目したのでしょうか。
それは、
外食も「時短」を提供している
からです。
コンビニの時短は、
買い物時間を短縮すること。
一方、外食の時短は、
料理と片付けの時間を短縮すること。
です。
仕事から帰ってきて、
「今日は料理をしたくない」
という日があります。
そんなとき外食を利用すれば、
- 食材を買う
- 料理をする
- 食器を洗う
- 片付ける
という時間を省くことができます。
これはコンビニとは違う形の「時短」です。
時短の選択肢が増えている
ここで重要なのは、
「外食がコンビニの代わりになった」
と単純に考えないことです。
消費者にとっては、時間を節約する方法そのものが増えています。
例えば、
コンビニ
必要なものを短時間で買う。
スーパー
一度の買い物でまとめて購入する。
ドラッグストア
食品や日用品まで一度に済ませる。
外食
料理と片付けをしない。
ネット通販
店舗へ行く時間そのものを減らす。
つまり、
「時短市場」の選択肢が広がっている
と考えることができます。
「時短の価値」が下がったわけではない
ここで、最初の疑問に戻ります。
時短の価値は下がったのでしょうか。
私は、そう単純には考えていません。
むしろ、
時短の価値は残ったまま、その提供方法が変わってきた
と考えています。
昔のコンビニにとって、
「近い」
「早い」
「24時間営業」
ということは非常に大きな価値でした。
しかし現在は、
スーパーも便利になりました。
ドラッグストアも食品を扱うようになりました。
ネット通販も普及しました。
外食も手軽になりました。
つまり、
「便利にする」という競争相手が増えた
のです。
外食が「特別」から「日常の選択肢」へ?
もちろん、8月の1か月の数字だけを見て、
「外食が日常化した」
と断定することはできません。
しかし、外食チェーンの客数が伸びている企業が複数あることを考えると、
外食を日常的な選択肢として利用しやすくなっている可能性
は考えられます。
昔なら、
「外食=特別な日」
という考え方もありました。
しかし現在は、
「今日は疲れたから外で食べよう」
「今日は料理をしない」
という理由でも外食を利用できます。
ここには、働き方や生活スタイルの変化も関係しているのかもしれません。
コンビニに必要なのは「新しい時短価値」かもしれない
この変化をコンビニ経営の側から見ると、非常に重要です。
コンビニが今後も、
「近いから便利」
だけで戦い続けられるのか。
私は、ここを考える必要があると思っています。
もちろん、近さはコンビニ最大の強みの一つです。
しかし、
- ネット注文
- 宅配
- スーパーの小型化
- ドラッグストアの食品強化
- 外食の低価格化
などによって、「便利」の意味そのものが広がっています。
だからこそ、
コンビニだからこそ提供できる時間価値は何なのか。
これを考えることが重要になってくるのではないでしょうか。
これからは「時短の競争」になる
今回の8月速報を見て、私は小売と外食を別々の業界として見るだけでは足りないと感じました。
消費者が持っている時間は有限です。
その時間を、
どのサービスが節約してくれるのか。
ここで競争が起きています。
コンビニは買い物時間。
スーパーは買い物回数。
ドラッグストアは複数店舗を回る時間。
外食は調理・片付け時間。
ネット通販は店舗へ行く時間。
それぞれ違った形で、消費者の時間を節約しています。
だから私は、
これからの小売・外食業界は「時短の競争」になっていくのではないか
と考えています。
まとめ|時短の価値が下がったのではなく、選択肢が増えた
2026年8月の速報を見ると、小売業では客数が伸びにくい企業が目立つ一方、外食では客数を伸ばしている企業も複数ありました。
ただし、
「小売が悪く、外食が良い」
という単純な話ではありません。
企業によって結果は大きく異なります。
今回の数字から私が感じたのは、
消費者が「時間を節約する方法」を以前より多く持つようになった
ということです。
コンビニは買い物時間を減らす。
スーパーはまとめ買いを可能にする。
ドラッグストアは一度に多くの用事を済ませる。
外食は料理と片付けを減らす。
ネット通販は店舗へ行く時間を減らす。
つまり、
時短の価値が下がったのではありません。
時短の選択肢と、その中身が変わってきたのです。
コンビニにとって重要なのは、
「便利だから来てもらう」
だけではなく、
「お客様の時間を、どのように節約できるのか」
を改めて考えることなのかもしれません。
2026年8月の数字は、そんな消費者の変化を考えるきっかけになりました。
おすすめ記事
コメント