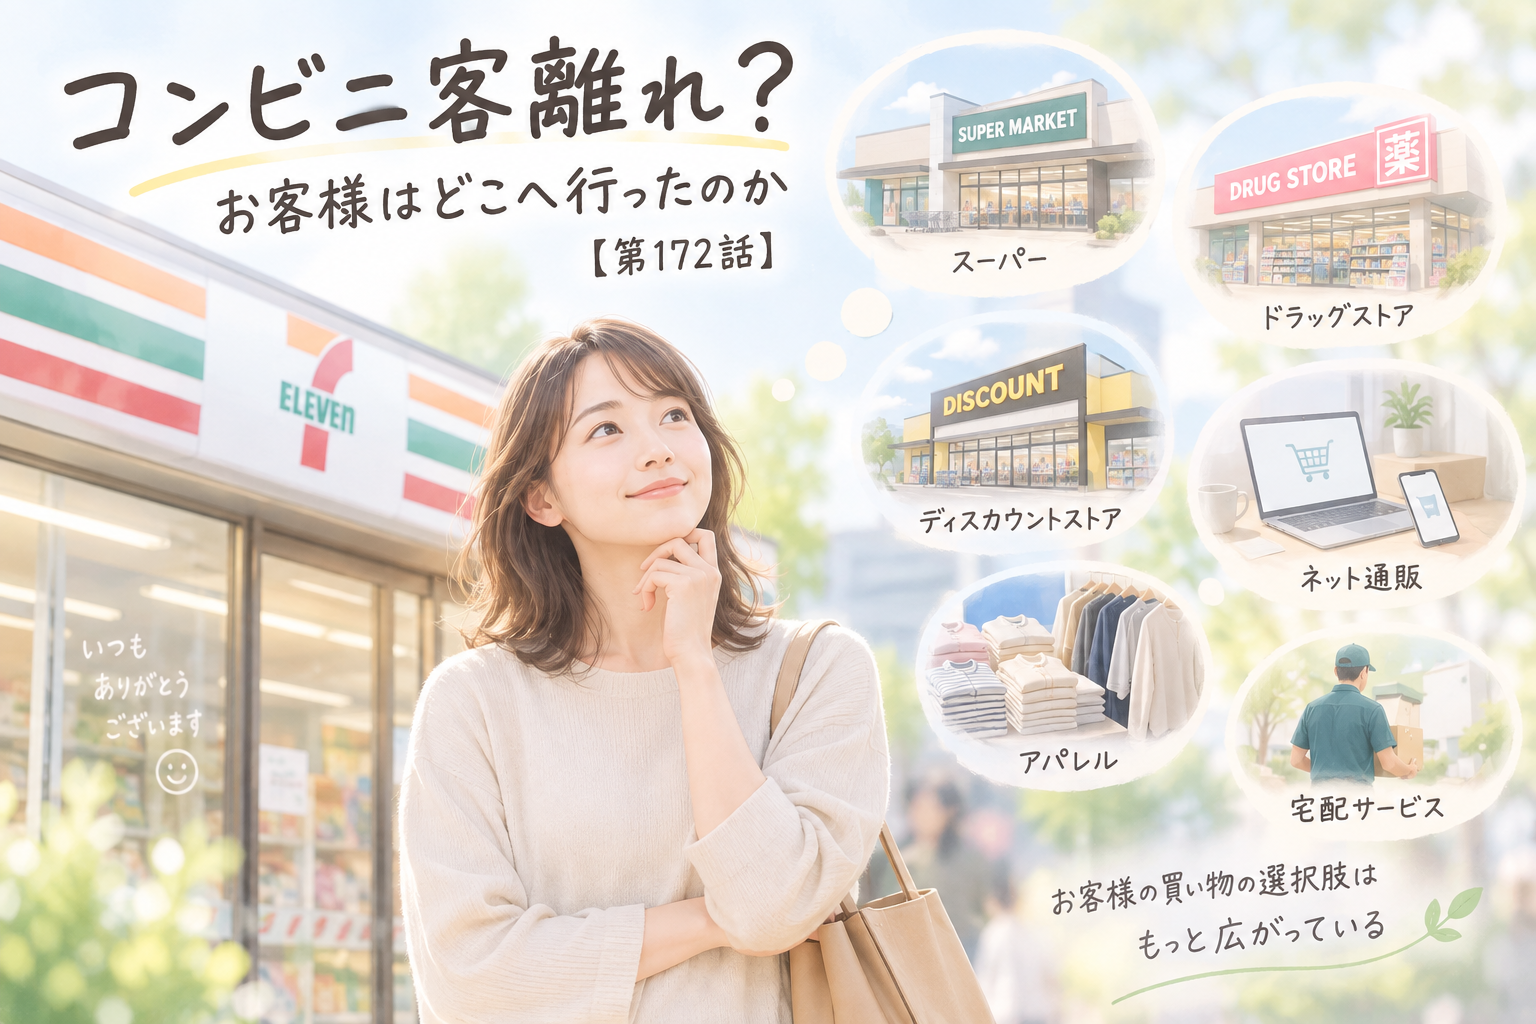
「最近、コンビニのお客様が減った気がする」
コンビニを経営していると、そう感じることがあります。
では、お客様はどこへ行ったのでしょうか?
スーパーでしょうか。
ドラッグストアでしょうか。
ディスカウントストアでしょうか。
それとも、ネット通販や宅配でしょうか。
私は、単純に「コンビニからお客様がいなくなった」と考えるよりも、
これまでコンビニが獲得していた買い物の機会が、さまざまな販売チャンネルに分散している
と考えています。
実際、スーパーやドラッグストアなども、客数が一方的に増えているわけではありません。
それでも、コンビニの客数は伸びにくくなっています。
その背景には、
他業態が自分たちの強みに、コンビニが得意としてきた「便利さ」を取り入れていること
があるのではないでしょうか。
だからこそ、これからのコンビニ経営で重要になるのは、
「どうやって商品を売るか」だけではなく、「どうやって店に来てもらうか」
だと思います。
- 1.コンビニは売上が増えても客数が増えるとは限らない
- 2.主要小売企業の既存店客数はどうなっているのか?
- 3.コンビニの客数減少は「お客様の完全な離脱」ではない
- 4.他業態がコンビニの「便利さ」を取り入れている
- 5.「便利」はコンビニだけの強みではなくなった
- 6.時短の価値が下がったのではなく選択肢が増えた
- 7.これからのコンビニには「新しい来店理由」が必要になる
- 8.アパレルはコンビニの新しい来店理由になる
- 9.アパレルは「商品」から「来店目的」へ
- 10.セブン‐イレブンには「PayPay経済圏」に期待したい
- 11.「店舗+デジタル」で新しい来店理由を作る
- 12.これからのコンビニは「来店理由」を増やす時代へ
- まとめ|コンビニは「便利な店」から「選ばれる店」へ
1.コンビニは売上が増えても客数が増えるとは限らない
コンビニでは、売上が伸びても、それがそのまま客数の増加を意味するわけではありません。
物価上昇や商品の価格改定、買上点数などによって客単価が上昇すれば、客数が伸びなくても売上は増えます。
だからこそ、コンビニ経営を見るときには、
売上だけではなく、実際に何人のお客様が店を利用しているのか
を見る必要があります。
日本フランチャイズチェーン協会(JFA)も、コンビニの店舗売上高、店舗数、客数などを月次で公表しています。
売上だけを見ていると、客数の変化を見落としてしまう可能性があります。
では、他の小売業ではどうでしょうか。
2.主要小売企業の既存店客数はどうなっているのか?
ここで興味深いのが、
客数の減少はコンビニだけの問題ではない
ということです。
2026年7月の主要小売企業の既存店客数を見ると、食品スーパーでは前年を下回った企業が多く、ドラッグストアでも主要企業の多くが前年割れとなっています。
一方で、客数を伸ばしている企業もあります。
2026年7月・主要小売企業の既存店客数
| 業態 | 企業 | 客数前年比 |
|---|---|---|
| コンビニ | JFA | ▲1.4% |
| 食品スーパー | カスミ | ▲4.0% |
| 食品スーパー | ヤオコー | +0.1% |
| 食品スーパー | ベルク | ▲2.0% |
| ドラッグストア | スギHD | ▲2.1% |
| ドラッグストア | マツキヨココカラ | ▲1.6% |
| アパレル | ワークマン | +4.5% |
| ディスカウント | PPIH | +0.6% |
※前年同月比。コンビニはJFAの業界統計、その他は各社の既存店客数です。調査対象・集計方法が異なるため、業界間の単純比較ではありません。
この数字を見ると、
「コンビニの客数が減った分、そのままスーパーやドラッグストアの客数が増えた」
という単純な構図ではないことが分かります。
つまり、
コンビニだけが客数を奪われているわけではありません。
では、なぜコンビニの客数は伸びにくいのでしょうか。
3.コンビニの客数減少は「お客様の完全な離脱」ではない
私は、
「コンビニのお客様が、別の業態へ一斉に移った」
とは考えていません。
スーパーにも行く。
ドラッグストアにも行く。
コンビニにも行く。
ディスカウントストアにも行く。
ネット通販も利用する。
現在のお客様は、目的によって買い物先を使い分けています。
例えば、
「今日はスーパーでまとめて買おう」
「日用品と一緒にドラッグストアで買おう」
「安いからディスカウントストアで買おう」
「ネットで注文して自宅まで届けてもらおう」
という選択ができます。
その結果、
一人のお客様が持っている買い物の機会が、複数の販売チャンネルに分散している
のではないでしょうか。
つまり、
「コンビニをやめた」のではなく、「コンビニを利用する回数の一部が他のチャンネルに分散した」
と考えることができます。
4.他業態がコンビニの「便利さ」を取り入れている
ここが、コンビニの客数を考えるうえで重要なポイントだと思います。
以前は、それぞれの業態に比較的はっきりした強みがありました。
スーパーなら、
価格と品揃え。
ドラッグストアなら、
医薬品と日用品。
ディスカウントストアなら、
低価格。
そしてコンビニなら、
近さ・早さ・便利さ。
ところが現在は、この境界が変わってきています。
スーパーでも、生活圏の中で短時間に買い物ができます。
ドラッグストアでも、食品や飲料、菓子、冷凍食品などを購入できます。
ディスカウントストアでも、食品や日用品を幅広く購入できます。
ネット通販なら、自宅にいながら注文できます。
つまり、
それぞれがもともと持っていた強みに、「便利に買える」という価値を加えている
のです。
5.「便利」はコンビニだけの強みではなくなった
コンビニの大きな強みは、
「近くて便利」
でした。
必要なものを、必要なときに、短時間で購入できる。
これは今でもコンビニの重要な価値です。
しかし現在は、
スーパーでも食品を短時間で買える。
ドラッグストアでも食品と日用品をまとめて買える。
ディスカウントストアでも低価格で幅広く買える。
ネット通販なら自宅まで届けてもらえる。
つまり、
「便利に買う」という選択肢そのものが増えています。
コンビニの便利さがなくなったのではありません。
便利さを提供する競争相手が増えたのです。
6.時短の価値が下がったのではなく選択肢が増えた
ここは重要です。
私は、
「時短の価値が下がった」
とは考えていません。
むしろ、
「時短を実現する選択肢が増えた」
のだと思います。
以前なら、
時短したい
↓
コンビニ
という選択が代表的でした。
現在は、
近所のスーパーで短時間に買い物をする。
ドラッグストアで食品と日用品をまとめて購入する。
ネット通販で自宅まで届けてもらう。
必要なものだけコンビニで購入する。
このように、
時間を節約する方法そのものが増えています。
だから、
「時短=コンビニ」ではなくなってきた
のです。
7.これからのコンビニには「新しい来店理由」が必要になる
ここまで考えると、これからのコンビニに必要なものが見えてきます。
問題は、
コンビニが便利ではなくなったことではありません。
便利さだけでは、他業態との差が小さくなっていることです。
だからこそ、
「近いから行く」だけではなく、「この店だから行く」
という理由が必要になります。
コンビニには、
24時間営業。
ATM。
宅配便。
公共料金などのサービス。
出来たての商品。
コンビニならではの商品。
必要なものをすぐ買える利便性。
など、多くの強みがあります。
これらに加えて、
「わざわざこの店へ行きたい」
と思ってもらえる新しい理由を作ることが重要になります。
8.アパレルはコンビニの新しい来店理由になる
その一つとして、現在コンビニ各社が力を入れているのが、
衣料品・アパレル
です。
以前のコンビニの衣料品といえば、
「急に必要になったから買う」
という商品が中心でした。
靴下がない。
旅行先で衣類が足りない。
雨で衣類が必要になった。
そんなときに、
「とりあえずコンビニで買う」
という位置づけです。
いわば、
最低限必要な衣料を買う場所
でした。
しかし現在は、少しずつ考え方が変わっています。
単に「困ったときの衣料」を置くのではなく、
コンビニだけで購入できる、高品質で普段使いできる衣料品
へ。
これは非常に面白い変化です。
なぜなら、
「仕方なくコンビニで買う」
から、
「この商品が欲しいからコンビニへ行く」
という行動に変わる可能性があるからです。
9.アパレルは「商品」から「来店目的」へ
例えば、
「コンビニで品質の良いTシャツを買いたい」
「コンビニ限定の商品が欲しい」
「普段使いできる衣料品を買いたい」
となれば、
それまで食品を買う目的では来店していなかったお客様にも、
新しい来店理由
が生まれます。
つまりアパレルは、
衣料品を売るためだけの商品ではなく、店に来てもらうための商品
として考えることができます。
そして、
衣料品を買うために来店する。
↓
飲料も買う。
↓
おにぎりも買う。
↓
スイーツも買う。
という、
新しい来店目的から「ついで買い」につながる可能性
もあります。
もちろん、必ずそうなるわけではありません。
しかし、
「食品を買うために来店する」だけではない店舗
を作ることができます。
10.セブン‐イレブンには「PayPay経済圏」に期待したい
ここからは、あくまで私個人の希望です。
セブン&アイとPayPayは、2026年7月に戦略的パートナーシップを発表しました。
7iDとPayPay IDの連携や、PayPayポイント、商品限定クーポン、ポイント還元など、リアル店舗とデジタルを組み合わせた取り組みが発表されています。
私は、ここにさらに期待したいことがあります。
それが、
「セブン‐イレブン版PayPay祭り」
です。
PayPayには、これまで大規模なポイント還元キャンペーンがありました。
これをセブン‐イレブンでも、
「PayPayを使うならセブン‐イレブンへ行こう」
と思ってもらえるくらい、分かりやすいキャンペーンにしてほしい。
例えば、
PayPayポイントの大規模還元。
セブン‐イレブン限定クーポン。
対象商品のポイント還元。
PayPay関連サービスとの連動。
7NOWとの連携。
一定期間のセブン‐イレブン集中キャンペーン。
などです。
もちろん、還元率や条件は事業として成立する必要があります。
しかし、
「PayPayを使う理由」と「セブン‐イレブンに行く理由」を一つにつなげる
ことができれば、新しい来店動機になるのではないでしょうか。
11.「店舗+デジタル」で新しい来店理由を作る
セブン‐イレブンの強みは、
全国に広がる店舗網
です。
一方、PayPayには、
決済・ポイント・IDなどのデジタル基盤
があります。
この二つを組み合わせれば、
リアル店舗とデジタルをつなぐ経済圏
を作ることができます。
金融。
決済。
ネットショッピング。
宅配。
コンビニ。
こうした生活に関わるサービスをつなぎ、
「PayPayを使うことで、生活全体が便利になる」
という環境ができれば、セブン‐イレブンにも新しい可能性が生まれると思います。
単純に、
「セブン‐イレブンでPayPayが使えます」
ではありません。
「PayPayを使う生活の中に、セブン‐イレブンが自然に組み込まれている」
という状態です。
これが実現すれば、
「便利だから行く」
だけではなく、
「PayPayを使うから行く」
という新しい来店理由を作ることができます。
12.これからのコンビニは「来店理由」を増やす時代へ
ここまで考えると、これからのコンビニ経営で重要なことが見えてきます。
他業態は、
自分たちの強み+コンビニの便利さ
によって、コンビニが持っていた需要の一部を取り込んでいます。
だからコンビニ側も、
「便利だから来てもらえる」
という過去の成功モデルだけに頼ることは難しくなります。
衣料品のような新しい商品。
PayPayのようなデジタルサービス。
ポイントやクーポン。
7NOWなどの宅配。
こうしたものを組み合わせながら、
「この店に行く理由」
を増やしていくことが重要になります。
これからのコンビニ経営では、
商品を増やすことだけではなく、来店する理由を増やすこと
が重要になるのではないでしょうか。
まとめ|コンビニは「便利な店」から「選ばれる店」へ
コンビニの客数が伸びにくくなっている背景には、
人口減少。
購買行動の変化。
販売チャンネルの増加。
そして、他業態がコンビニの「便利さ」を取り入れていることがあります。
しかし、各業態の客数を見ると、スーパーやドラッグストアも一方的に客数を伸ばしているわけではありません。
つまり、
「コンビニの客数が減った分、他業態の客数が増えた」
という単純な構図ではありません。
むしろ、
お客様一人ひとりの買い物機会が、さまざまな販売チャンネルに分散している
と考えたほうが分かりやすいのではないでしょうか。
スーパーは、
「価格・品揃え+便利さ」
ドラッグストアは、
「専門性・日用品+便利さ」
ディスカウントストアは、
「低価格+便利さ」
というように、それぞれが自分たちの強みに「便利さ」を加えています。
だからこそ、
「便利だからコンビニに行く」
だけでは、これまでのように客数を維持することが難しくなっているのではないでしょうか。
これからは、
衣料品のような新しい商品。
PayPayのようなデジタルサービス。
ポイントやクーポン。
7NOWなどの宅配。
こうしたものを組み合わせながら、
「この店に行く理由」
を増やしていくことが重要になります。
そして、これからのコンビニ経営で考えるべきなのは、
「どうやって商品を売るか」だけではありません。
「どうやって店に来てもらうか」
です。
「近いから行く」から、
「この店だから行く」へ。
コンビニは今、
「便利な店」から「選ばれる店」へ
変わる時期に来ているのかもしれません。
おすすめ記事
コメント