セブン‐イレブンが、さらに店舗数を増やそうとしています。
店舗を増やす。
売上を増やす。
企業規模を大きくする。
これまでのセブン‐イレブンにとって、店舗数の拡大は重要な成長戦略でした。
しかし、今の日本は人口減少時代です。
人手不足。
最低賃金の上昇。
物流費の上昇。
光熱費の上昇。
店舗運営コストは上昇しています。
さらに、店舗で働く人を確保することそのものが難しくなっています。
そんな環境の中で、
「これからも店舗数を増やすことが、セブン‐イレブンにとって最も合理的な成長戦略なのか?」
私は、過去の数字から一度考えてみる必要があると思っています。
- 店舗数は増えている
- 店舗数が増えても、営業利益は増えていない
- 1店舗あたりで見ると、さらに気になる数字がある
- 営業利益率も低下している
- それでも、セブンの収益力は非常に高い
- セブンの本部利益と、加盟店の利益は同じではない
- 本部の利益の源泉は、加盟店の現場にある
- 現状のまま店舗数を増やしても、現場は楽にならない
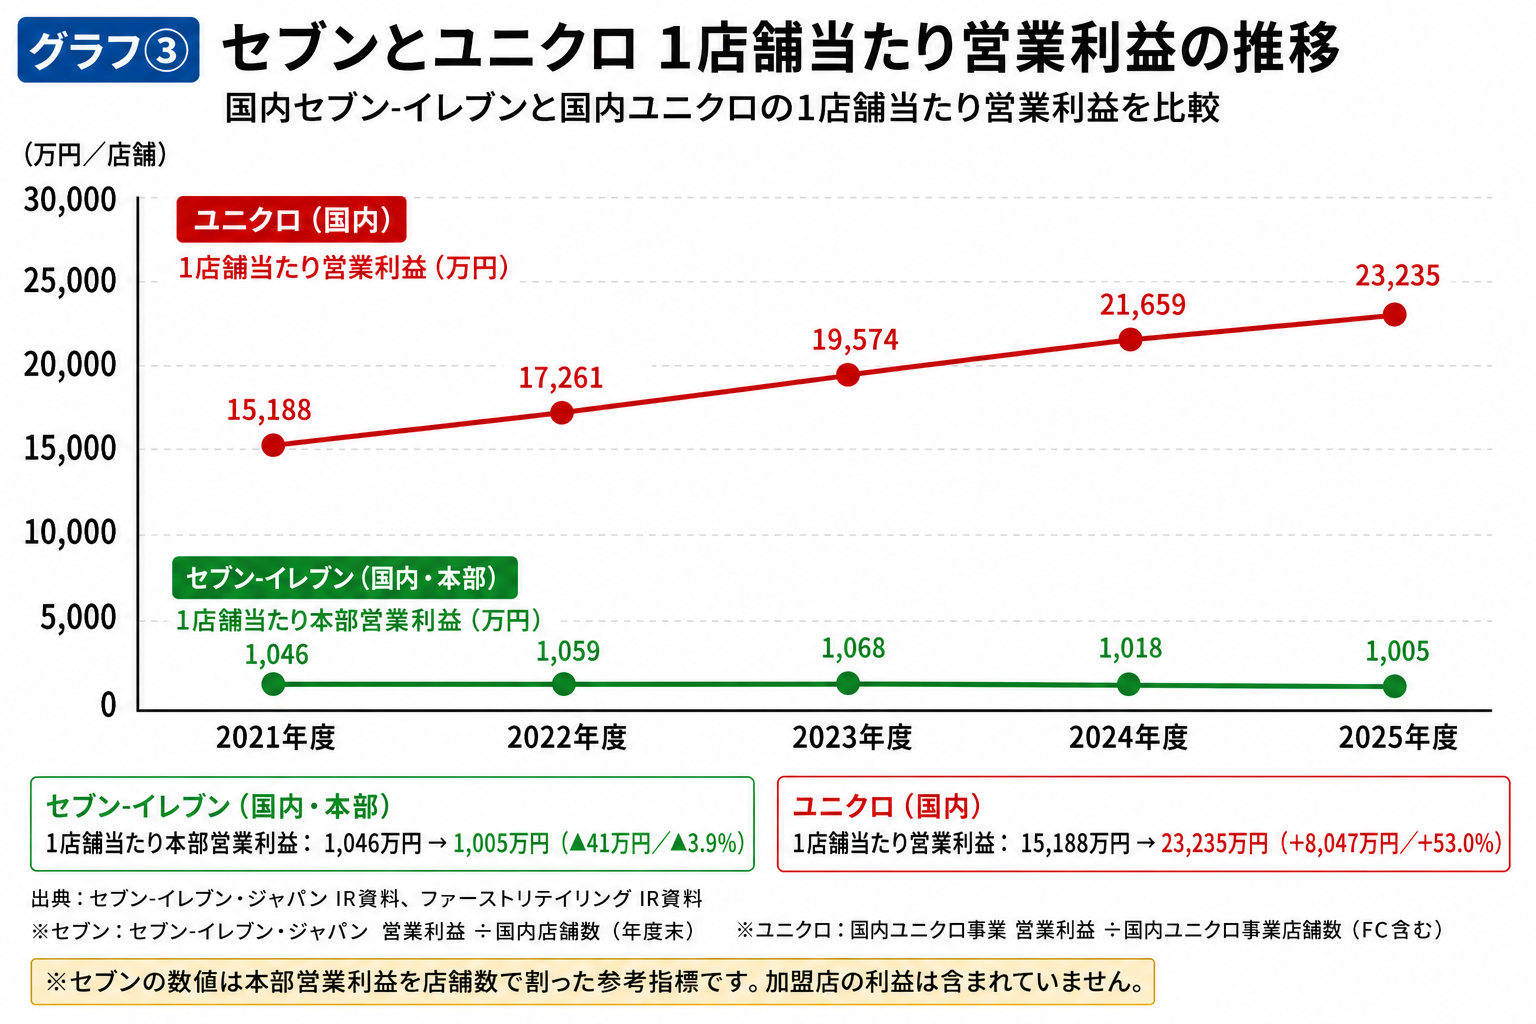
- ユニクロは「店舗数」ではなく「生産性」にも目を向けている
- ユニクロとセブンは、ビジネスモデルが違うからこそ比較する意味がある
- 本部が利益を上げるほど、加盟店の生産性に投資できる
- 「1,000店舗増やす」より「21,000店舗を強くする」
- 現状のまま店舗を増やせば、利益率はさらに低下する可能性がある
- 最も怖いのは「未来への投資原資」がなくなること
- 本部と加盟店は「運命共同体」
- 成長とは「店舗数」だけではない
- 1,000店舗増やす前に、21,000店舗を強くする
- 「規模の成長」から「質の成長」へ
- 1,000店舗増やす前に、21,000店舗を強くする
店舗数は増えている
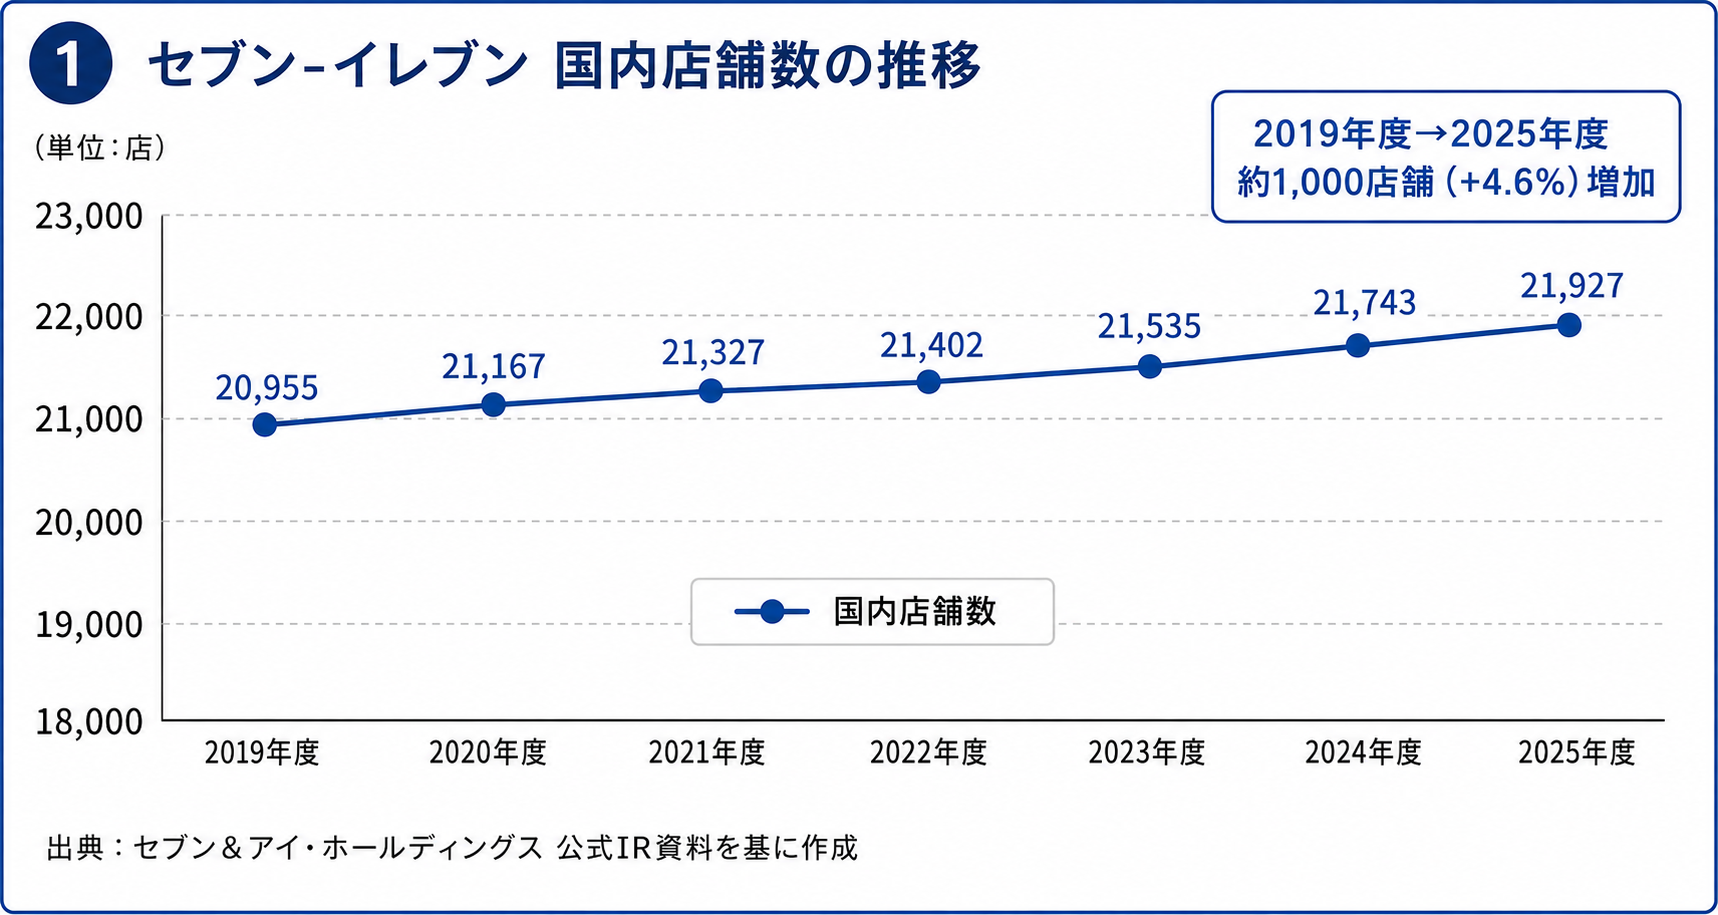
まず、2019年度から2025年度までの国内店舗数を見てみます。
【グラフ①:セブン‐イレブン 国内店舗数の推移】
2019年度の店舗数は20,955店。
2025年度には21,927店です。
約1,000店舗、4.6%増加しました。
店舗網は着実に拡大しています。
一見すると、
「店舗数が増えている=企業として成長している」
ように見えます。
しかし、本当に重要なのは店舗数だけではありません。
その店舗網から、どれだけ利益を生み出せているのか。
ここを見なければなりません。
店舗数が増えても、営業利益は増えていない
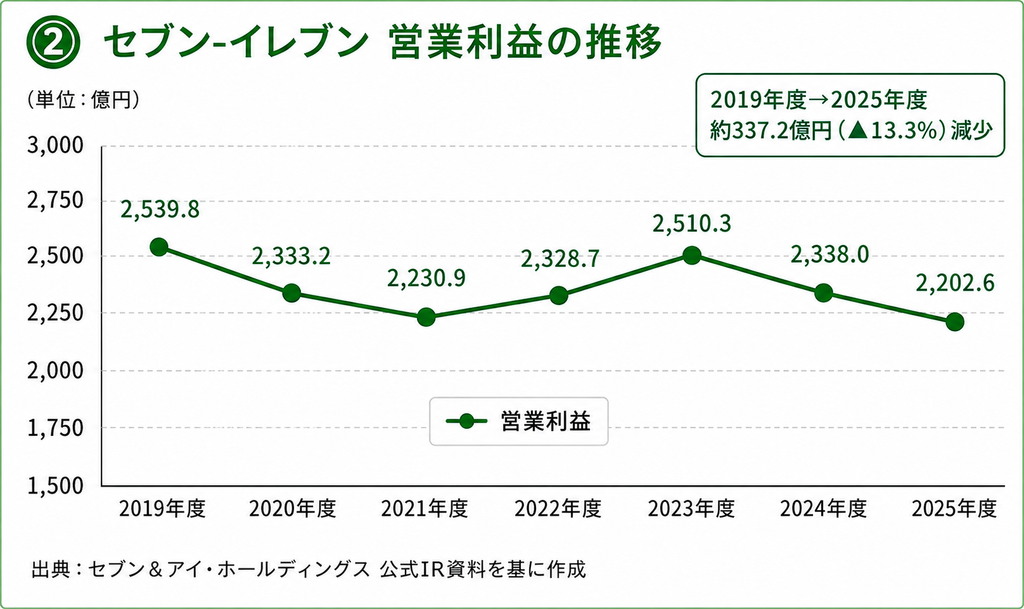
【グラフ②:セブン‐イレブン 営業利益の推移】
2019年度の営業利益は、
2,539.8億円。
2025年度は、
2,202.6億円。
約13.3%減少しています。
一方で、店舗数は約4.6%増えました。
つまり、
店舗数は増えたのに、営業利益は増えていない。
もちろん、これは店舗数だけが原因ではありません。
人件費。
物流費。
光熱費。
商品政策。
加盟店支援。
さまざまな要因が営業利益に影響します。
したがって、
「店舗を増やしたから営業利益が減った」
と単純に断定することはできません。
しかし、
店舗数を増やすことが、そのまま利益成長につながっていない
ということは、過去の数字から読み取れます。
1店舗あたりで見ると、さらに気になる数字がある
店舗数が増えているなら、
「店舗網が大きくなった分、利益を生み出す力も大きくなっているのではないか」
と考えるのが普通です。
そこで、
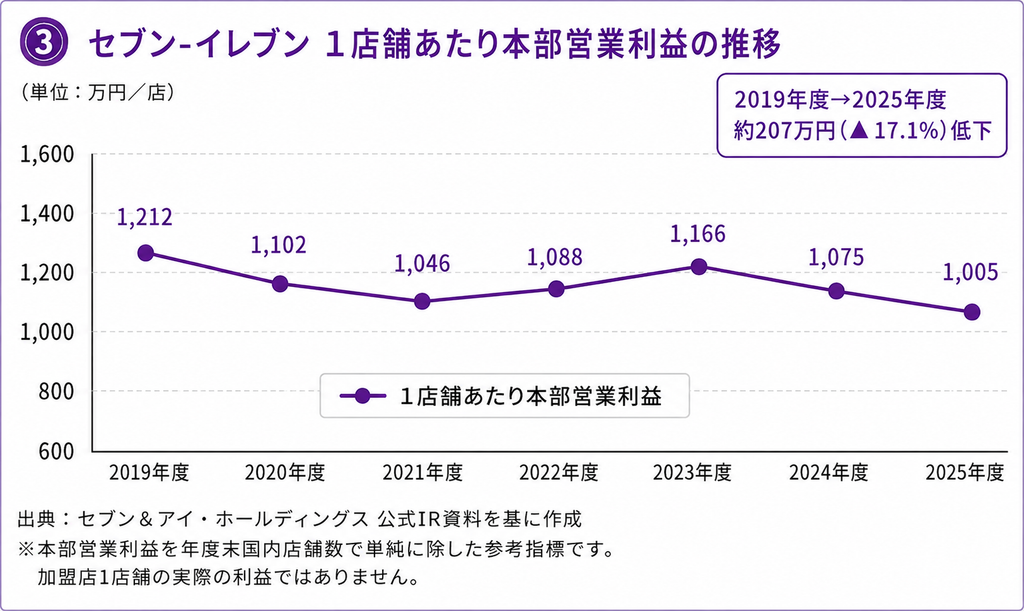
本部営業利益 ÷ 年度末店舗数
という単純な計算をしてみます。
【グラフ③:セブン‐イレブン 1店舗あたり本部営業利益の推移】
2019年度は、
約1,212万円/店。
2025年度は、
約1,005万円/店。
約17%低下しています。
もちろん、これは加盟店1店舗の利益ではありません。
あくまで、
セブン‐イレブン・ジャパンの本部営業利益を、年度末の国内店舗数で単純に割った参考指標
です。
それでも、
店舗数が増える一方で、店舗数で割った本部営業利益は低下している
という傾向は、出店戦略を考えるうえで重要な材料だと思います。
営業利益率も低下している
さらに営業利益率を見てみます。
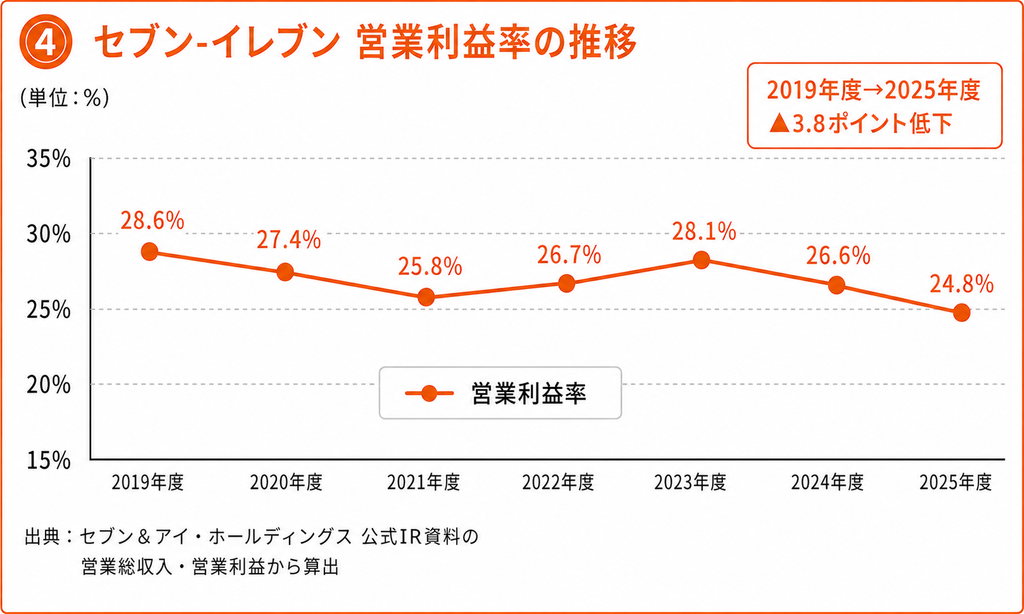
【グラフ④:セブン‐イレブン 営業利益率の推移】
2019年度は、
28.6%。
2025年度は、
24.8%。
約3.8ポイント低下しています。
ここまでの数字を整理すると、
店舗数:+4.6%
一方で、
営業利益:▲13.3%
店舗数で割った本部営業利益:約▲17%
営業利益率:28.6% → 24.8%
となっています。
ここから、
「店舗数を増やせば、企業の収益力も自然に高まる」
という単純な成長モデルには、限界が見え始めているのではないでしょうか。
それでも、セブンの収益力は非常に高い
ここは重要です。
私は、
「セブンは儲からない会社になった」
と言いたいわけではありません。
むしろ逆です。
2025年度でも、セブン‐イレブン・ジャパンは約2,203億円の営業利益を生み出しています。
営業利益率も約24.8%。
企業として見れば、依然として非常に高い収益力があります。
だからこそ、問題は、
「セブンは儲かっているのか?」
ではありません。
問題は、
「これだけの利益を、次の成長のためにどう使うのか?」
です。
セブンの本部利益と、加盟店の利益は同じではない
セブン‐イレブンはフランチャイズビジネスです。
店舗の現場では、加盟店が、
- 人材を採用する
- シフトを組む
- 従業員を教育する
- 商品を発注する
- 品出しをする
- 接客する
- 清掃する
- 店舗を管理する
といった業務を担っています。
一方、本部は、
- 商品開発
- 物流
- システム
- ブランド
- 販促
- 教育
- 店舗運営支援
などを担います。
そのため、
本部の営業利益率と、加盟店を含めた店舗事業全体の利益率は同じではありません。
本部の営業利益率が約25%だからといって、
「コンビニ店舗そのものが25%儲かっている」
という意味ではありません。
ここは、セブンの収益構造を考えるうえで非常に重要です。
本部の利益の源泉は、加盟店の現場にある
お客様が実際に商品を購入するのは店舗です。
従業員が接客するのも店舗。
商品を並べるのも店舗。
売上を生み出しているのも店舗です。
本部は、その現場を支える仕組みを提供します。
だからこそ私は、
本部の利益と加盟店の利益を別々のものとして考えるのではなく、長期的には一つの経営システムとして考えるべき
だと思っています。
本部が利益を上げること自体は悪いことではありません。
むしろ、本部が利益を上げるからこそ、
AIへ投資できる。
省人化設備を開発できる。
物流を改善できる。
新しいシステムを作れる。
加盟店を支援できる。
つまり、
本部利益は、未来を作るための投資原資
にもなり得ます。
現状のまま店舗数を増やしても、現場は楽にならない
ここは、実際に店舗を運営する側から考えると非常に重要です。
店舗が増えれば、その店舗にも人が必要です。
採用しなければならない。
教育しなければならない。
シフトを組まなければならない。
管理しなければならない。
物流も必要になります。
つまり、
店舗数を増やすことと、現場を楽にすることは別問題です。
人手不足という問題を解決しないまま店舗数だけを増やせば、
店舗数は増えたのに、現場の余力は減った
ということも起こり得ます。
現場に余力がなくなれば、
無理なシフト。
長時間労働。
教育不足。
店舗管理の質の低下。
そして、場合によっては不正につながるリスクまで高まります。
忙しいと書いて、
「心を亡くす」
とも言います。
店舗数を増やす前に、
今ある店舗で働く人たちに、余力を取り戻すこと
が必要なのではないでしょうか。
ユニクロは「店舗数」ではなく「生産性」にも目を向けている
ここで、ユニクロを中核とするファーストリテイリングを見てみます。
セブンとユニクロではビジネスモデルが大きく違います。
したがって、営業利益率そのものを単純比較することには意味がありません。
しかし、
「店舗をどう成長させるのか」
という視点では、非常に参考になります。
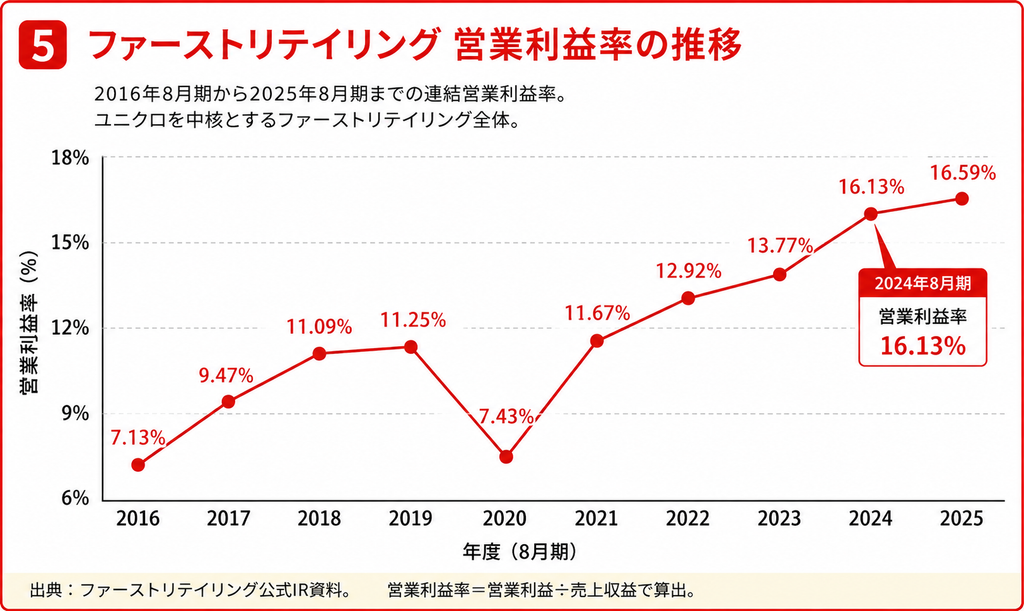
【グラフ⑤:ファーストリテイリング 営業利益率の推移】
ファーストリテイリングの連結営業利益率は、
2016年8月期:約7.1%
から、
2025年8月期:約16.6%
まで上昇しています。
約10年間で、約9.5ポイントの改善です。
途中、2020年8月期には大きく落ち込んでいますが、その後は、
11.7%
→ 12.9%
→ 13.8%
→ 16.1%
→ 16.6%
と上昇しています。
ここで注目したいのは、
「店舗数を増やしたかどうか」だけではなく、「店舗そのものの生産性を高めているか」
という視点です。
ユニクロとセブンは、ビジネスモデルが違うからこそ比較する意味がある
ユニクロは直営店を中心としています。
店舗の人件費や賃料など、店舗運営に関わるコストを自社で負担します。
だからこそ、
店舗の生産性を高めることが、そのまま自社の利益改善につながります。
同じ店舗でも、
より多く売る。
在庫効率を高める。
作業時間を減らす。
人時生産性を高める。
店舗運営を効率化する。
こうした取り組みが利益率の改善につながります。
一方、セブンはフランチャイズモデルです。
そのため、店舗現場の人件費や運営負担の多くを加盟店が担っています。
ここに大きな違いがあります。
だからこそセブンには、
本部の利益を加盟店の生産性向上へ再投資する
という発想が、より重要になるのではないでしょうか。
本部が利益を上げるほど、加盟店の生産性に投資できる
セブンの本部機能は、店舗の後方支援です。
だからこそ、本部の仕事は、
「自分たちがどれだけ利益を取れるか」だけではなく、「加盟店がどれだけ効率よく利益を生み出せるようにするか」
で評価されるべきだと思います。
例えば、
AI発注の高度化。
品出し作業の省人化。
清掃作業の効率化。
レジ・精算業務の自動化。
シフト作成の効率化。
教育時間の短縮。
物流の効率化。
廃棄ロスの削減。
オーナーの管理業務削減。
こうした投資によって、
同じ売上を、より少ない人員・時間・負担で生み出す。
これが、本当の意味での店舗生産性向上ではないでしょうか。
「1,000店舗増やす」より「21,000店舗を強くする」
新しい店舗を1,000店作るには、
人材。
教育。
設備。
物流。
システム。
管理。
さまざまな投資が必要です。
一方、すでに存在する21,000店舗以上の生産性を高めることができれば、
巨大な既存ネットワークそのものを成長エンジンに変えることができます。
例えば、
1店舗あたりの生産性を5%高める。
これを21,000店舗以上で実現できれば、チェーン全体へのインパクトは非常に大きくなります。
店舗数を増やさなくても、
企業として成長することはできます。
現状のまま店舗を増やせば、利益率はさらに低下する可能性がある
もちろん、
「店舗を増やせば必ず利益率が下がる」
と断定することはできません。
営業利益には、人件費、物流費、光熱費、商品政策、加盟店支援など、さまざまな要因が影響するからです。
しかし、2019年度から2025年度を見ると、
店舗数は約4.6%増加。
一方で、
営業利益は約13.3%減少。
店舗数で割った本部営業利益は約17%低下。
営業利益率は28.6%から24.8%へ低下。
という数字があります。
この傾向を踏まえれば、
現在の収益構造やコスト構造を大きく変えないまま店舗数だけを増やし続けることには、営業利益率をさらに押し下げるリスクがある
と考えることができます。
だからこそ、
店舗数の拡大と同時に、店舗生産性を大幅に高めること
が必要なのだと思います。
最も怖いのは「未来への投資原資」がなくなること
セブンには、まだ年間2,000億円を超える営業利益を生み出す力があります。
これは大きな強みです。
だからこそ、今は未来へ投資できる時期です。
しかし、
店舗数を増やす。
↓
必要な人材が増える。
↓
店舗運営コストが増える。
↓
加盟店の余力が減る。
↓
店舗の生産性が下がる。
↓
本部の収益力にも影響する。
という循環になれば、
未来へ投資するための原資そのものが減ってしまう可能性があります。
だからこそ、
今の利益を「現在の利益」で終わらせず、「未来の利益を生み出す原資」に変える。
これが重要なのではないでしょうか。
本部と加盟店は「運命共同体」
本部と加盟店は、契約上は別々の事業者です。
しかし、長期的な視点で見れば、完全に切り離して考えることはできません。
加盟店が弱くなれば、
人材確保が難しくなる。
オーナーの負担が増える。
サービスの維持が難しくなる。
店舗の競争力が落ちる。
その影響は、最終的に本部にも返ってきます。
反対に、
加盟店の利益が増える。
↓
現場に余力が生まれる。
↓
従業員が働きやすくなる。
↓
店舗のサービスが安定する。
↓
お客様から選ばれる。
↓
店舗が強くなる。
↓
本部の収益基盤も強くなる。
この循環を作ることができれば、本部と加盟店の双方が成長できます。
だからこそ、
本部と加盟店は運命共同体
なのだと思います。
成長とは「店舗数」だけではない
人口が増えていた時代には、
店舗を増やす
→ 売上を増やす
→ 利益を増やす
という成長モデルが機能しやすかった。
しかし、人口減少時代では、
店舗を増やす
→ 人材が必要になる
→ コストが増える
→ 現場の負担が増える
という側面も考えなければなりません。
だからこれからは、
店舗数
だけではなく、
1店舗あたり売上
1店舗あたり粗利益
1店舗あたり利益
1人時あたり粗利益
オーナーの労働時間
従業員の生産性
を見る必要があります。
企業の成長とは、
店舗数を増やすことだけではありません。
1店舗の価値を高めることも、立派な成長です。
1,000店舗増やす前に、21,000店舗を強くする
セブン‐イレブンには、21,000店を超える巨大な店舗ネットワークがあります。
これは他社には簡単に真似できない、大きな経営資産です。
だからこそ、
「あと1,000店舗増やす」
という発想だけではなく、
「今ある21,000店舗を、もっと強くする」
という発想を持ってほしいと思います。
セブンには、まだ十分な収益力があります。
だからこそ、その利益を未来への投資に使ってほしい。
加盟店の生産性を高める。
現場の負担を減らす。
オーナーの管理業務を減らす。
従業員が無理なく働ける環境を作る。
加盟店が利益を残せる店舗を作る。
その結果、
加盟店が強くなる。
↓
店舗が強くなる。
↓
本部が強くなる。
↓
さらに未来へ投資できる。
この循環こそ、人口減少時代に必要な成長ではないでしょうか。
「規模の成長」から「質の成長」へ
店舗数を増やすことは、
規模の成長
です。
一方、
1店舗あたりの売上を増やす。
1人時あたりの生産性を高める。
オーナーの労働時間を減らす。
従業員の負担を減らす。
加盟店の利益を増やす。
これは、
質の成長
です。
人口減少時代に必要なのは、
規模だけを追う成長ではなく、質を高める成長
なのではないでしょうか。
1,000店舗増やす前に、21,000店舗を強くする
過去の数字を見ると、
店舗数は増えました。
しかし、
営業利益は減少しました。
営業利益率も低下しました。
そして、
店舗数で割った本部営業利益も低下しました。
一方、ユニクロを中核とするファーストリテイリングでは、営業利益率が長期的に上昇しています。
もちろん、両社のビジネスモデルは違います。
だから単純に、
「ユニクロのほうが優れている」
という話ではありません。
比較したいのは、
「規模を拡大するだけなのか、それとも生産性を高めるのか」
という経営の考え方です。
セブンには、まだ年間2,000億円を超える営業利益を生み出す力があります。
だからこそ、今が重要です。
この利益を、
さらに店舗を増やすためだけに使うのか。
それとも、
今ある21,000店舗を強くするために使うのか。
私は、後者に大きな成長余地があると思います。
店舗数を増やすことが悪いわけではありません。
新しい商圏への出店には、もちろん意味があります。
ただ、
店舗を増やす前に、既存店舗を強くする。
そのために、
本部の利益を未来への投資に変える。
加盟店の生産性を高める。
現場の余力を増やす。
そして、本部と加盟店がともに利益を伸ばす。
これが、人口減少時代のセブン‐イレブンに必要な成長戦略なのではないでしょうか。
1,000店舗増やす前に、21,000店舗を強くする。
店舗数ではなく、生産性。
規模ではなく、質。
現在の利益ではなく、未来の利益。
そして、
本部と加盟店は運命共同体。
セブンの次の成長は、
「何店舗増やすか」ではなく、「1店舗の価値をどこまで高められるか」
にかかっているのではないでしょうか。
おすすめ記事

コメント