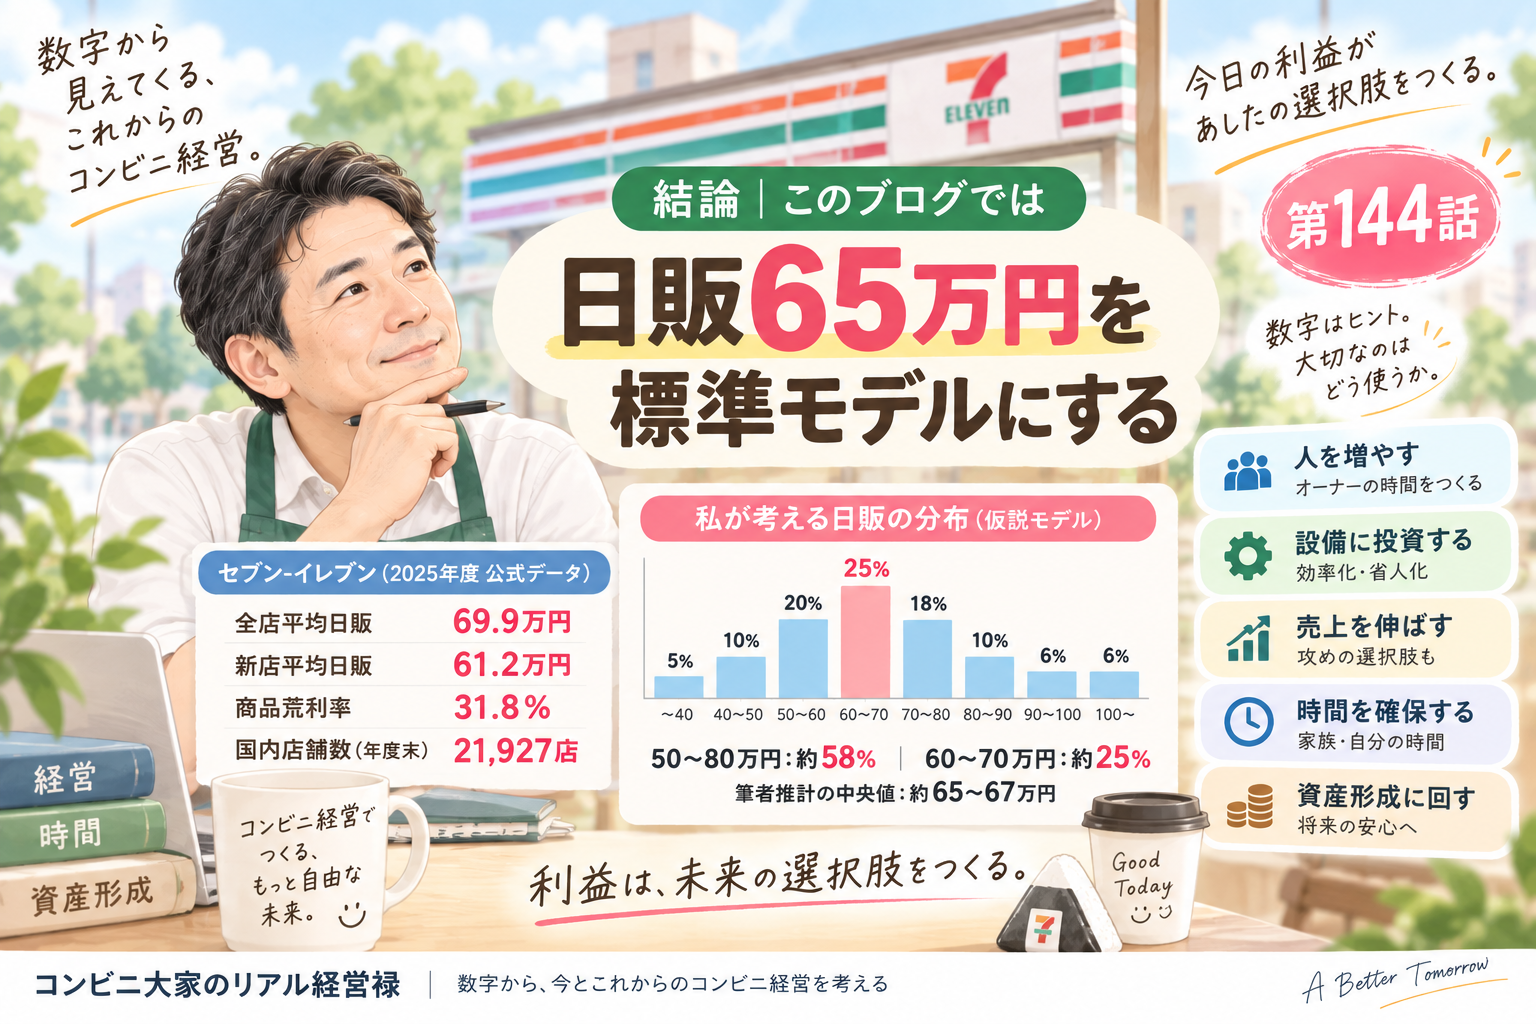
- 結論|このブログでは「日販65万円」を標準モデルにする
- 平均69.9万円だから「普通の店舗」も69.9万円なのか?
- セブン-イレブンの中央値は公表されていない
- 私が考える「標準店舗」の日販分布
- 日販65万円は「セブンの中央値」ではない
- 店舗の強さは「売上」だけでは決まらない
- 利益が厚い店舗は「選択肢」が多い
- 利益の厚み=経営の選択肢
- さらに「売上を上げる」という選択肢も持てる
- 利益は「時間」に変えることもできる
- 標準的な店舗ほど「経営資源の取捨選択」が重要
- 「利益・時間・将来性・資産」を見る
- コンビニ経営の利益を「資産」に変える
- SEMCでは「日販65万円」を出発点にする
- まとめ|経営とは「利益という資源をどう使うか」
- 参考:公式データ
結論|このブログでは「日販65万円」を標準モデルにする
セブン-イレブンの2025年度の全店平均日販は69.9万円。
一方、同年度の新店平均日販は61.2万円でした。
また、2025年度末の国内店舗数は21,927店、商品荒利率は31.8%です。これらはセブン&アイ・ホールディングスが公表している公式データです。
セブン&アイ・ホールディングス「国内コンビニエンスストア事業」
ただし、セブン-イレブンは店舗別の日販分布や中央値を公表していません。
そこで、公開されているデータを参考に、私は標準的な店舗の日販を次のように考えています。
| 項目 | 数値 |
|---|---|
| 公式:全店平均日販 | 69.9万円 |
| 公式:新店平均日販 | 61.2万円 |
| 筆者推計:大きなボリュームゾーン | 50~80万円:約58% |
| 筆者推計:最も厚いレンジ | 60~70万円:約25% |
| 筆者推計:中央値 | 約65~67万円 |
| 当ブログの標準モデル | 日販65万円 |
※「50~80万円:約58%」「60~70万円:約25%」「中央値65~67万円」は公式統計ではありません。公開データをもとにした筆者の仮説モデルです。
つまり、
平均日販は約70万円。
しかし、標準的な店舗を考えるときは日販65万円を基準にする。
これが、このブログの考え方です。
そして、この記事で本当に考えたいのは「65万円が正しいのか」ではありません。
重要なのは、
店舗が生み出した利益という経営資源を、どこに使うのか。
ということです。
まず、公式データを確認する
セブン-イレブン・ジャパンの2025年度データを見ると、全店平均日販は699千円=69.9万円。
新店平均日販は612千円=61.2万円。
商品荒利率は**31.8%**です。
また、2025年度末の国内店舗数は21,927店となっています。
セブン&アイ・ホールディングス「国内コンビニエンスストア事業」
ここで注目したいのが、
全店平均69.9万円
に対して、
新店平均61.2万円
という違いです。
もちろん、
新店平均=既存店舗の中央値
ではありません。
しかし、少なくとも、
「セブンの店舗は最初から平均70万円を売る」
という単純な話ではないことが分かります。
平均69.9万円だから「普通の店舗」も69.9万円なのか?
ここが今回のポイントです。
平均値と中央値は同じではありません。
例えば、
日販50万円の店舗が多数存在する一方で、
日販90万円、100万円、それ以上の高日販店舗が存在すれば、
高日販店舗が平均値を押し上げます。
セブン-イレブンには、
- 駅前
- 繁華街
- オフィス街
- 大型商業施設周辺
- 幹線道路沿い
など、非常に高い売上を上げる店舗があります。
一方で、
- 住宅地
- 商圏人口の少ない地域
- 競合店の多い地域
などでは、日販が低い店舗もあります。
そのため、
平均69.9万円=最も多い店舗が69.9万円
とは限りません。
セブン-イレブンの中央値は公表されていない
ここは、記事の中で明確にしておきます。
セブン-イレブンが公表しているのは、
全店平均日販
などの指標です。
一方、
「日販50万円台の店舗が何%」
「60万円台が何%」
「70万円台が何%」
といった店舗別分布は公開されていません。
したがって、
「セブン-イレブンの中央値は65万円」
と断定することはできません。
今回の中央値65~67万円という数字は、
筆者の推計です。
ここは公式データと明確に分けて考えます。
私が考える「標準店舗」の日販分布
ここからは仮説です。
2025年度の公式な全店平均日販69.9万円を前提として、私は標準的な店舗を考えるための仮説モデルとして、次のような分布を想定しています。
| 日販 | 筆者仮説 |
|---|---|
| ~40万円 | 約5% |
| 40~50万円 | 約10% |
| 50~60万円 | 約20% |
| 60~70万円 | 約25% |
| 70~80万円 | 約18% |
| 80~90万円 | 約10% |
| 90~100万円 | 約6% |
| 100万円以上 | 約6% |
この仮説では、
50~80万円:約58%
が大きなボリュームゾーン。
さらに、
60~70万円:約25%
が最も厚いレンジです。
この分布を低日販から並べると、50%地点は60~70万円のレンジに入ります。
そのため、
筆者推計の中央値:約65~67万円
と考えています。
そして、その中心に近い、
日販65万円
を当ブログの標準モデルにしています。
日販65万円は「セブンの中央値」ではない
ここは非常に重要です。
日販65万円は、
セブン-イレブンが公表した中央値ではありません。
また、
「標準店舗は必ず65万円売る」
という意味でもありません。
あくまで、
標準的な店舗の利益構造・オペレーション・将来性・資産形成を考えるための基準値
です。
例えば、
| 日販 | 当ブログでの位置づけ |
|---|---|
| 50万円 | 低日販モデル |
| 60万円 | やや低め |
| 65万円 | 標準モデル |
| 70万円 | 平均付近 |
| 80万円 | 高日販モデル |
| 90万円 | 高日販 |
| 100万円 | 非常に高日販 |
こうすることで、
「自分の店は標準より上なのか、下なのか」
を考えられます。
日販65万円なら年間売上は2億3,725万円
日販65万円なら、
65万円 × 365日=年間2億3,725万円
です。
かなり大きな売上です。
しかし、
売上=利益ではありません。
2025年度の商品荒利率は31.8%です。
単純計算なら、
2億3,725万円 × 31.8% ≒ 7,545万円
となります。
ただし、これは商品荒利率を単純に掛けた概算です。
実際のオーナー利益を考えるには、
- 本部チャージ
- 人件費
- 水道光熱費
- 廃棄・不良品
- 消耗品
- その他経費
- 契約条件
などを考える必要があります。
したがって、
「日販65万円ならオーナー利益はいくら」
と単純には決まりません。
店舗の強さは「売上」だけでは決まらない
ここからが、今回の記事で一番重要な部分です。
日販が高いからといって、必ずしも経営が強いわけではありません。
例えば、
日販100万円でも、人件費やその他経費が大きく、利益があまり残らない店舗
なら、経営上の余裕は限定されます。
逆に、
日販65万円でも、効率的な店舗運営によって十分な利益を確保できている店舗
なら、安定した経営ができます。
つまり、
重要なのは売上の大きさだけではなく、売上に対してどれだけ利益を残せるか。
です。
そして、
十分な利益を確保できている店舗ほど、経営上の選択肢が増える。
私はそう考えています。
利益が厚い店舗は「選択肢」が多い
利益に余裕があれば、
人を増やす
人件費をかけて、オーナーの現場負担を減らす。
教育に投資する
スタッフを育て、店舗運営を安定させる。
設備に投資する
省人化や効率化につながる設備を導入する。
売上を伸ばす
売場改善、商品構成、販促などに投資する。
オーナーの時間を確保する
店舗から離れる時間を作り、経営に集中する。
手元資金を厚くする
修繕や突発的な支出に備える。
資産形成に回す
余剰資金を株式や不動産などに振り向ける。
つまり、
利益の厚み=経営の選択肢
です。
高日販店舗は「不安が小さい」のではなく「対応する選択肢が多い」
高日販だからといって、
将来が安泰
というわけではありません。
人手不足。
人件費上昇。
競合店の出店。
商圏人口の減少。
設備の老朽化。
さまざまなリスクがあります。
だから、
高日販=将来の不安が小さい
とは考えません。
むしろ、
利益に余裕がある店舗ほど、将来の問題に対応するための選択肢を持ちやすい。
と考えています。
例えば、
人手不足なら人を増やす。
省人化設備を導入する。
オーナーの現場時間を減らす。
売場を改善する。
手元資金を厚くする。
必要な投資をする。
こうした対応を選びやすくなります。
さらに「売上を上げる」という選択肢も持てる
利益に余裕がある店舗には、
守るだけではなく、攻める選択肢
もあります。
例えば、
- 商品構成の改善
- 売場変更
- 販促
- 発注精度の向上
- 人員配置の改善
- 地域ニーズへの対応
- 店舗設備の改善
など。
もちろん、投資すれば必ず売上が伸びるわけではありません。
しかし、
売上を伸ばすための投資余力を持てる
こと自体が強みです。
利益は「時間」に変えることもできる
オーナー経営では、
自分自身の時間
も重要な経営資源です。
「自分が現場に入れば人件費を抑えられる」
という考え方は、短期的には合理的かもしれません。
しかし、それを続ければ、
- 経営を考える時間
- 家族との時間
- 資産形成を考える時間
- 新しいことに挑戦する時間
が失われます。
十分な利益があれば、
人を雇ってオーナーの時間を買う
という選択肢が生まれます。
つまり、
利益 → 人材 → 時間
という変換です。
これは店舗経営における重要な投資だと考えています。
標準的な店舗ほど「経営資源の取捨選択」が重要
ここで日販65万円の標準モデルに戻ります。
標準的な店舗では、
使える経営資源に限りがあります。
そのため、
- 人件費を増やす
- 設備投資をする
- 売上を伸ばす
- 手元資金を増やす
- オーナーの勤務時間を減らす
- 資産形成をする
これらをすべて同時に最大化することは難しい。
だからこそ、
経営資源の取捨選択が重要になります。
経営資源は、
お金
人
時間
そして、
オーナー自身の体力・判断力
です。
限られた資源を、
どこに投入するのか。
そして、
どこには投入しないのか。
これを決めることが経営判断になります。
「何をするか」より「何をしないか」
例えば、日販65万円の店舗が、
日販70万円を目指して、
人員を増やす。
販促を増やす。
設備投資をする。
オーナーもさらに現場に入る。
結果、売上は増えた。
しかし、
利益はほとんど増えず、オーナーの時間だけ減った。
これなら、必ずしも成功とは言えません。
反対に、
日販65万円のままでも、
- 発注を改善する
- 廃棄を減らす
- シフトを改善する
- 教育を強化する
- オーナーの勤務時間を減らす
ことで、
利益と時間を増やす
ことができれば、それも立派な経営改善です。
売上を増やすことだけが経営ではありません。
「利益・時間・将来性・資産」を見る
私は店舗経営を見るとき、
売上だけでは不十分
だと考えています。
重要なのは、
① 利益
どれだけキャッシュを残せるか。
② 時間
オーナー自身の時間をどれだけ確保できるか。
③ 将来性
5年後、10年後も利益を残せるか。
④ 資産
店舗から生まれた利益を、将来の資産に変えられるか。
この4つを一緒に考えることが重要です。
コンビニ経営の利益を「資産」に変える
コンビニ経営で生まれた利益を、
- 現金
- NISA
- 株式
- 不動産
- その他の資産
などに振り向ける。
そうすることで、
店舗だけに依存しない資産形成
を進めることができます。
つまり、
店舗
↓
利益
↓
時間・資金の余裕
↓
次の投資
↓
資産形成
という流れです。
私は、コンビニ経営のゴールを、
「店舗を大きくすること」だけに置く必要はない
と思っています。
店舗から生まれたキャッシュを、
時間・成長・安心・資産
へ変換していく。
これもオーナー経営の重要な選択肢です。
SEMCでは「日販65万円」を出発点にする
この考え方を数字で確認するために、このブログではSEMCを作っています。
標準モデルを日販65万円として、
50万円
60万円
65万円
70万円
80万円
90万円
などに条件を変えて比較します。
そして、
売上が変わると利益がどう変わるのか。
さらに、
人件費を増やすとどうなるのか。
オーナーの勤務時間を減らすとどうなるのか。
将来、人件費が上昇したらどうなるのか。
利益を資産形成に回したらどうなるのか。
こうしたことまで考えていく。
これが私がSEMCで目指しているところです。
単なる「コンビニ利益計算」ではなく、
経営判断を考えるためのシミュレーション
です。
まとめ|経営とは「利益という資源をどう使うか」
セブン-イレブンの2025年度全店平均日販は、
69.9万円
でした。
新店平均日販は、
61.2万円
です。
一方、店舗別の日販分布や中央値は公表されていません。
そこで私の仮説モデルでは、
50~80万円:約58%
を大きなボリュームゾーン、
60~70万円:約25%
を最も厚いレンジと考え、
中央値を約65~67万円
と推計しています。
そのため、このブログでは、
日販65万円を標準モデル
としてシミュレーションしています。
ただし、これはセブン-イレブンの公式中央値ではありません。
標準的な店舗を考えるための基準値です。
そして、本当に重要なのは日販そのものではありません。
十分な利益を確保できているか。
そして、
その利益という経営資源をどこに使うのか。
です。
十分な利益を確保できている店舗なら、
人を増やす。
設備に投資する。
さらに売上を伸ばす。
オーナーの時間を確保する。
将来への備えを厚くする。
資産形成に回す。
という選択肢を持ちやすくなります。
一方、標準的な店舗では、経営資源に限りがあります。
だからこそ、
何をするか以上に、何をしないか。
この判断が重要になります。
お金をどこに使うのか。
人をどこに配置するのか。
オーナー自身の時間をどこに使うのか。
そして、利益をいつ、どのように資産へ移していくのか。
コンビニ経営は、
「日販をいくらにするか」だけのゲームではありません。
私は、
限られた経営資源をどう配分して、利益・時間・将来の選択肢を最大化するか。
これがオーナー経営の本質の一つだと考えています。
そして、その先にあるのが、
利益という経営資源を、時間・成長・安心・資産へ変換すること。
日販65万円。
この数字を出発点に、これからも店舗の利益構造だけではなく、
経営資源の使い方、オーナーの時間、将来の経営、そして資産形成まで
数字を使って考えていきます。
参考:公式データ
本記事では、以下の公式情報を基礎データとして使用しています。
- セブン-イレブン・ジャパン 2025年度全店平均日販:69.9万円
- 2025年度新店平均日販:61.2万円
- 商品荒利率:31.8%
- 2025年度末国内店舗数:21,927店
セブン&アイ・ホールディングス「国内コンビニエンスストア事業」
注意事項
本記事の**「50~80万円:約58%」「60~70万円:約25%」「中央値65~67万円」**は、セブン-イレブンが公表した店舗別統計ではありません。
公開されている平均日販などを参考に、筆者が独自に作成した仮説モデルです。
また、日販が高いことだけで経営が強いと判断することもできません。実際の利益は、立地、契約条件、粗利率、人件費、廃棄、光熱費、店舗オペレーションなどによって大きく異なります。
おすすめ記事


コメント