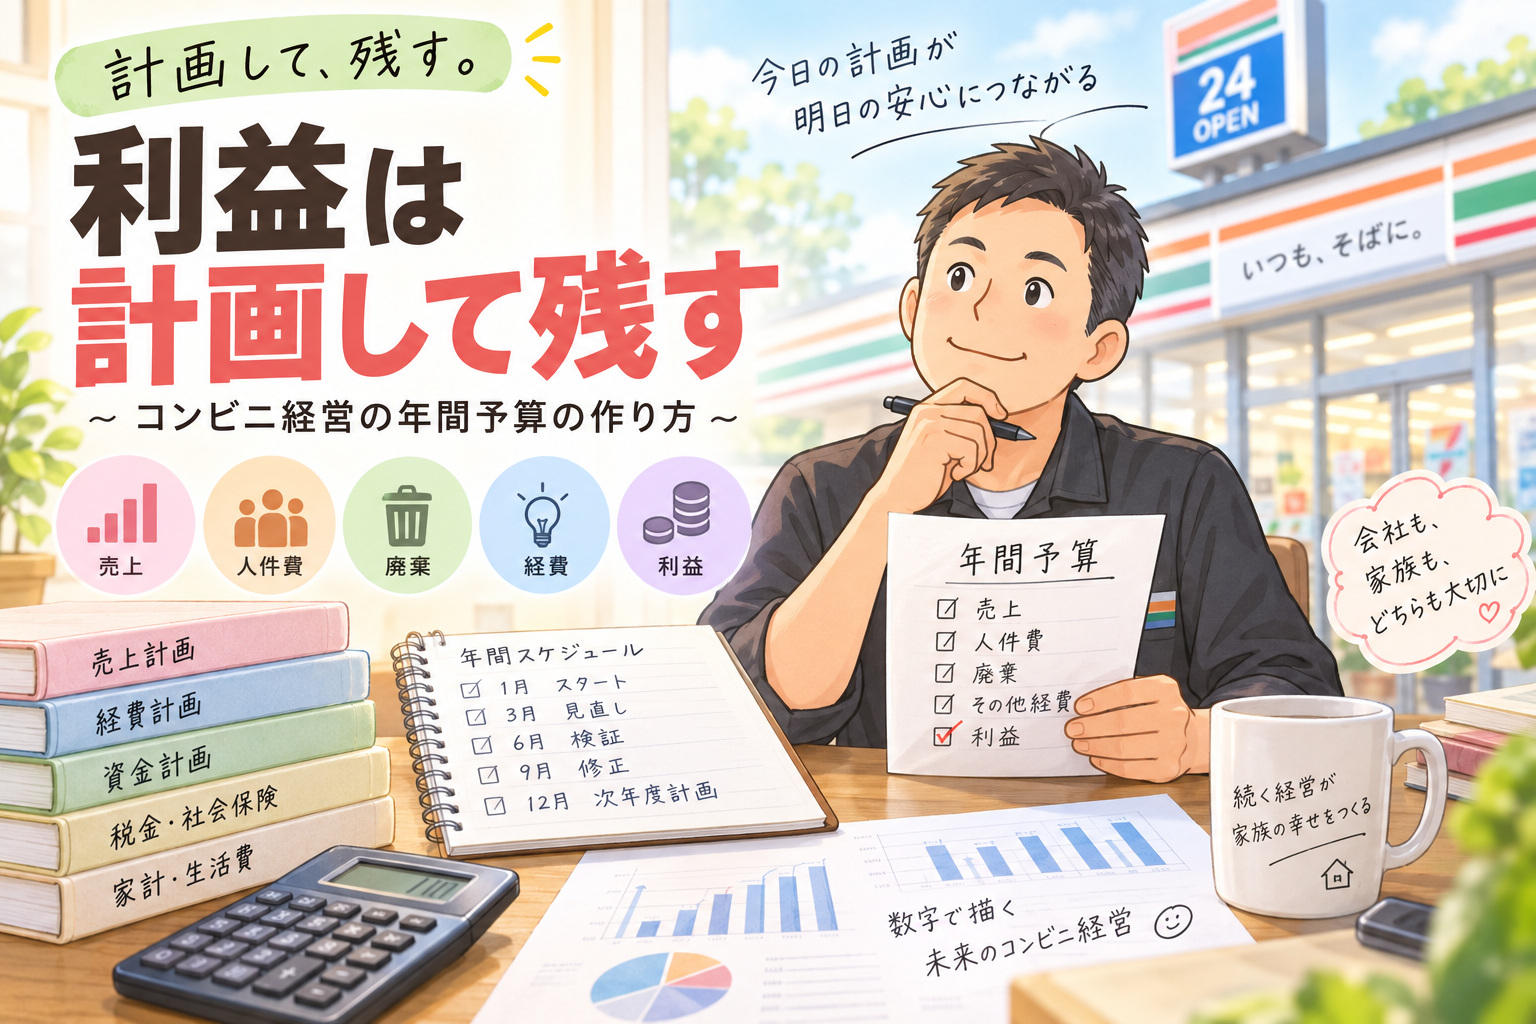
前回の記事では、店舗の利益とオーナーの収入は同じではないという話をしました。
では、
「店舗でどれだけ利益を残せばいいのか」
そして、
「その利益をどうやって年間予算に落とし込むのか」
今回は、私が実際に行っている年間予算の作り方についてお話しします。
私は、
利益は偶然残るものではなく、計画して残すもの
だと考えています。
だからこそ、毎年必ず年間予算を作成し、一年間の経営方針を数字で明確にしています。
年間予算はオーナー研修では詳しく教わらなかった
私が受けた当時のオーナー研修では、人件費や廃棄、品減りなど、店舗運営に必要な基本的な知識は学びました。
しかし、
「年間予算をどのように作り、その予算をどう利益管理に生かすのか」
ということについては、詳しく学ぶ機会はありませんでした。
また、
- 所得税
- 住民税
- 個人事業税
- 健康保険料
- 年金
などを踏まえた、年間の資金計画についても、私自身は研修で詳しく学んだ記憶がありません。
※現在の研修内容とは異なる可能性があります。
そのため私は、開業以来、自分で試行錯誤を繰り返しながら、予算管理の方法を作ってきました。
現在では、毎年11月から12月にかけて、翌年の年間予算の草案を作成しています。
個人事業主の場合、1月から12月までが一つの会計期間です。
そのため、年間予算も1月から12月までの一年間で管理すると、利益や税金、資金繰りを考えやすくなります。
そして1月から、新しい予算を基準に一年間の経営をスタートします。
私は「売上」ではなく「最低必要利益」から考える
年間予算というと、
「来年は売上を○○万円にしよう」
と考える方も多いと思います。
しかし、私は少し違います。
最初に考えるのは、
「一年間で最低いくら利益を残さなければならないのか」
という数字です。
まず確認するのは、
- 所得税
- 住民税
- 個人事業税
- 国民健康保険料
- 国民年金
- 家族の生活費
など、一年間に必要となるお金です。
これらを整理すると、
「最低でもこれだけの利益を確保しなければならない」
という基準が見えてきます。
私は、この数字を年間予算の出発点にしています。
利益から逆算して予算を組み立てる
最低限必要な利益が決まったら、次に前年の実績を分析します。
私が確認する主な数字は、
- 売上の推移
- 客数
- 客単価
- 売上総利益率
- 最低賃金の改定
- 人件費
- 人件費率
- 廃棄
- 品減り
- 水道光熱費
- その他経費
などです。
前年の数字だけを見るのではありません。
翌年に何が変わるのかも考えます。
例えば、
最低賃金が上がる。
光熱費が上昇する。
仕入価格が上がる。
社会保険料の負担が増える。
こうした変化を予算に反映します。
そのうえで、
「最低必要利益を残すためには、どれだけ売上が必要なのか」
を逆算します。
そして、
- 人件費はいくらまで使えるのか
- 廃棄はいくらまで許容できるのか
- その他経費はいくらまでなのか
- 必要な売上はいくらなのか
という形で、一年間の予算を組み立てていきます。
つまり私は、
売上から利益を考えるのではなく、必要な利益から売上と経費を逆算する
という考え方をしています。
売上が同じでも利益は減る
この考え方が重要になっている理由があります。
現在のコンビニ経営では、
売上が前年と同じだからといって、前年と同じ利益が残るとは限りません。
最低賃金が上がれば、人件費が増えます。
物価が上がれば、さまざまな経費も増えます。
光熱費が上昇することもあります。
つまり、
売上が横ばいでも、利益を圧迫する要因は増えています。
だからこそ、
「去年と同じくらい売れれば大丈夫」
という考え方では危険です。
翌年のコストを予測し、
必要な利益を確保するために、どれだけ売上と経費をコントロールするのか。
ここまで考えて初めて、年間予算になると思っています。
予算は毎月検証する
年間予算を作ったら、それで終わりではありません。
私は毎月、実績と予算を比較します。
確認するのは、
- 売上
- 粗利益
- 人件費
- 廃棄
- 品減り
- 水道光熱費
- その他経費
- 最終的な利益
などです。
そして、予算との差があれば、
「なぜ差が出たのか」
を考えます。
例えば売上が予算を下回った場合でも、
客数が減ったのか。
客単価が下がったのか。
特定の商品が売れなくなったのか。
競合店の影響なのか。
原因によって対応は変わります。
人件費が増えている場合も同じです。
単純に人件費を削ればいいとは限りません。
人手不足なのか。
採用コストが増えたのか。
勤務時間の組み方に問題があるのか。
売上に対して必要以上の人員を配置していないか。
数字の変化には必ず理由があります。
だから私は、
予算との差を見ることより、その差が生まれた原因を見ることが重要
だと考えています。
四半期ごとに年間予算を見直す
私は、年間予算を一年間固定するものとも考えていません。
経営環境は変化するからです。
例えば、
- 最低賃金
- 物価
- 光熱費
- 競合店
- 天候
- 消費者の動向
などは、最初に予算を作った時点では正確に分かりません。
そのため私は、3か月程度を一つの区切りとして、年間予算を見直します。
予定より利益が出ているのか。
それとも利益が減っているのか。
このままいけば年間目標を達成できるのか。
必要なら、後半の人件費や経費の使い方を修正します。
大切なのは、
予算を守ることではなく、利益を守ることです。
予算と現実が違えば、現実に合わせて予算を修正する。
これも経営の一部だと思っています。
年間予算は「会社の設計図」
私は年間予算を、単なる数字の一覧表だとは考えていません。
年間予算とは、
一年間の経営をどうするのかを決める設計図
だと思っています。
家を建てるとき、いきなり工事を始めることはありません。
まず設計図を作ります。
経営も同じです。
最初に、
「どれだけ利益を残すのか」
を決める。
そこから、
「どれだけ売上が必要なのか」
「人件費はいくらまでなのか」
「その他経費はいくらまでなのか」
を考える。
そして実際の経営が始まったら、
計画 → 実行 → 検証 → 修正
を繰り返します。
私は20年以上コンビニ経営を続けてきましたが、利益が安定している年ほど、年間予算と実績の差を細かく確認できていたように感じます。
逆に利益が思ったように残らないときは、
予算との差を放置してしまったことが原因になっていることが多い
と感じています。
年間予算は「未来を当てるため」のものではない
ここは、年間予算を作るうえで非常に大切なところです。
年間予算を作ったからといって、
その数字通りに一年間進むわけではありません。
売上も変わります。
人件費も変わります。
経営環境も変わります。
だから、
予算通りにすることが目的ではありません。
予算と実績の差を確認し、
「なぜ違ったのか」
を考える。
そして、
「これから何を変えるべきなのか」
を判断する。
つまり年間予算は、
未来を正確に予測するための数字ではなく、利益を残すための行動計画
なのです。
まとめ|利益は偶然残るものではない
コンビニ経営では、
人件費、廃棄、品減りなどの経費を管理することが重要です。
しかし、その前に考えなければならないことがあります。
それは、
「一年間で最低いくら利益を残さなければならないのか」
ということです。
税金や社会保険料、生活費なども含めて必要な利益を考える。
そこから、
必要な売上を逆算する。
人件費や廃棄、その他経費の予算を決める。
そして毎月、実績と予算を比較する。
3か月ごとに見直し、必要であれば修正する。
私はこの繰り返しが、利益を残すためには重要だと考えています。
20年以上コンビニ経営を続けてきて、私が感じていることがあります。
それは、
利益は偶然残るものではない。
ということです。
利益を残すための数字を最初に決め、その数字を実現するために一年間行動する。
これが私の年間予算の考え方です。
だから私は毎年、年末に翌年の数字を整理します。
そして1月から、その数字を基準に一年間の経営をスタートします。
年間予算とは、利益を残すための「経営の設計図」なのです。
おすすめ記事


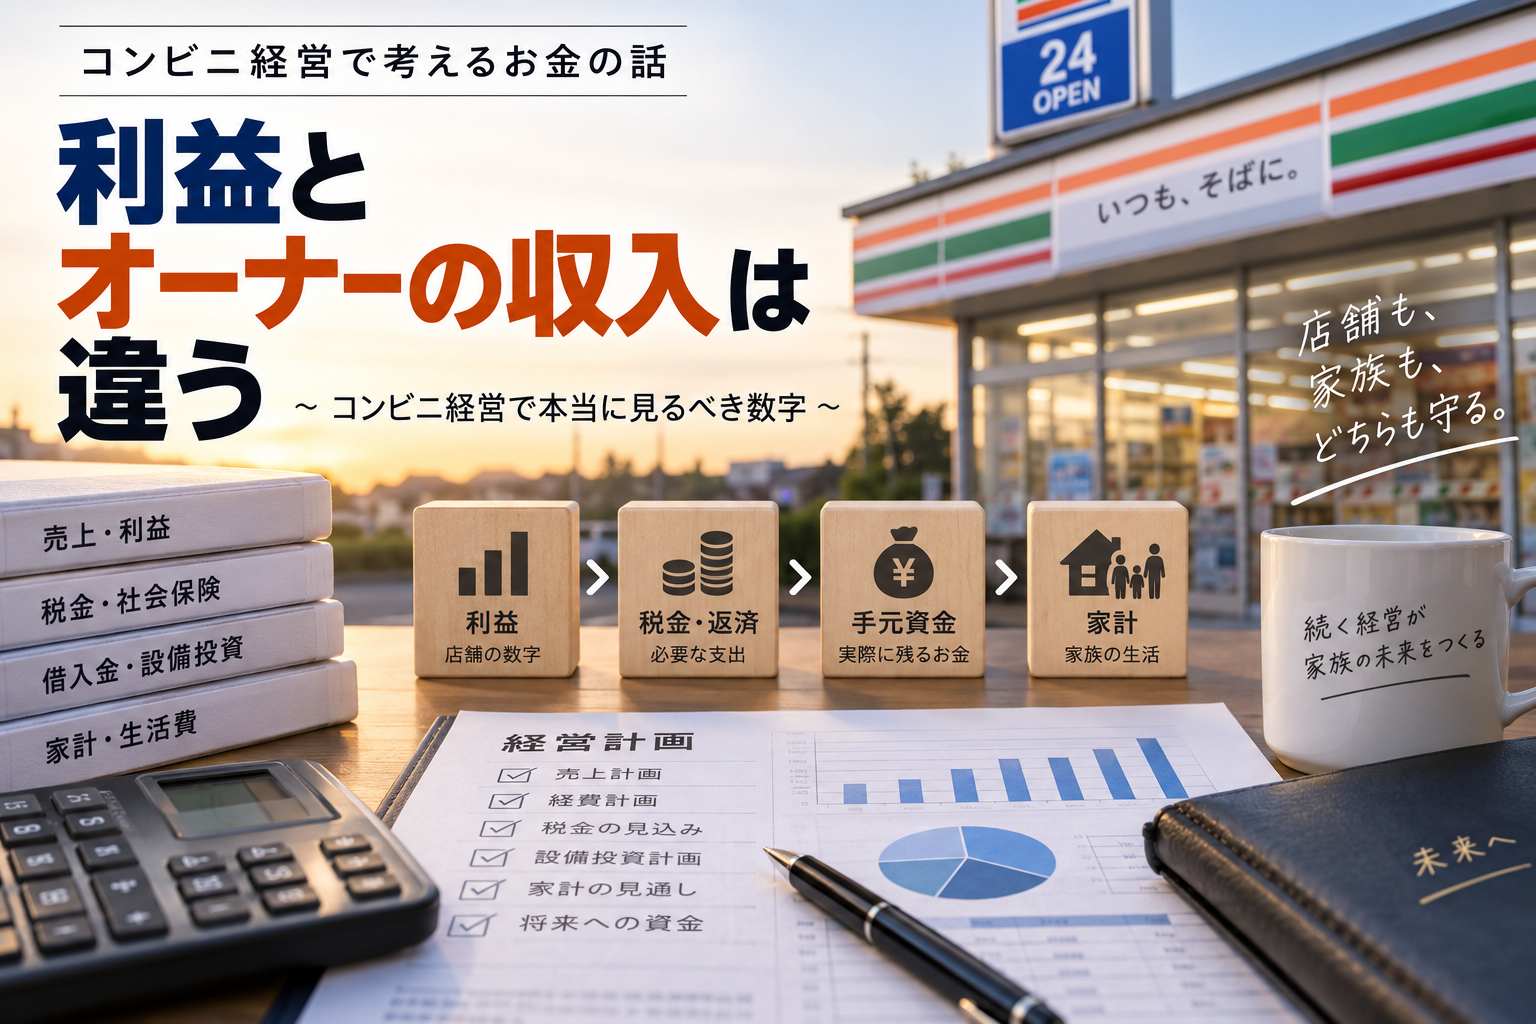
コメント